会社員が2025年分の医療費控除を受けるには、年末調整とは別に確定申告が必要で、条件を満たせば2026年10月現在も還付申告できる。
対象になるのは、2025年中に支払った治療費や薬代、通院交通費など。生計を一にする家族の医療費も、実際に負担した人が条件を満たせば合算できる。
ただし、医療費控除額と銀行口座に振り込まれる還付金は同じではない。この記事では、2025年分の申告期限、対象費用、税額の計算例、スマホでの申告方法まで、国税庁の制度情報に沿って整理していく。
2025年分の医療費控除|まず結論
会社員も医療費控除には確定申告が必要。控除額は、対象医療費から保険金などの補填額と、原則10万円の基準額を差し引いて計算する。
総所得金額等が200万円未満なら、基準額はその5%となる。申告義務のない人による2025年分の還付申告は、原則2030年12月31日まで提出できる。
スマートフォンとマイナンバーカードを利用したe-Tax申告も可能。ただし、所得税の還付額は源泉徴収税額やほかの控除によって変わる。
ドラマを観たあとの「次の1本」は、U-NEXTで探せます。TBS系・テレビ東京系のドラマ、NHKの大河・朝ドラ、映画や韓流まで、見放題は39万本以上。初回登録なら31日間0円です。
31日間0円で、見放題ラインナップを見てみる※配信状況は変わることがあります。最新の情報は公式サイトでご確認ください。
会社員の医療費控除は確定申告が必要?2025年分の期限はいつまで?
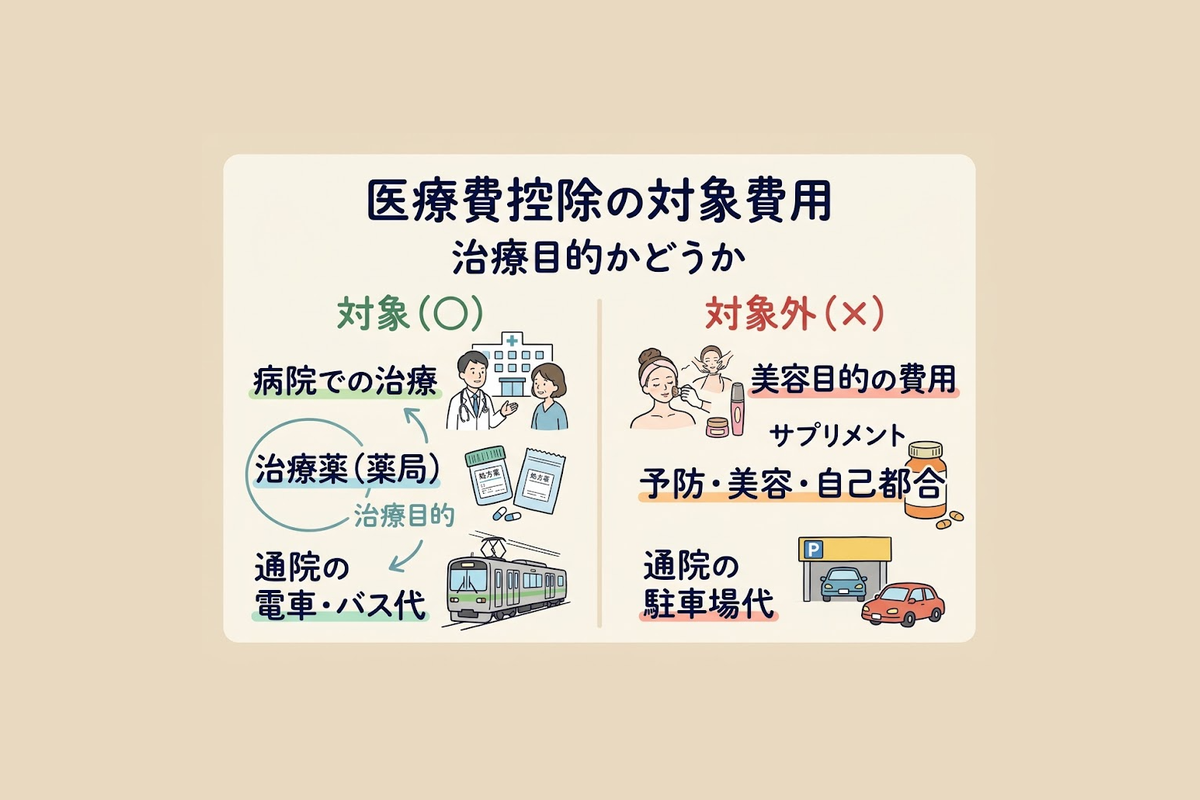
医療費控除は年末調整では受けられないため、会社員も自分で確定申告を行う必要がある。
ただし、2025年分の通常の確定申告期間が終わっていても、すべての会社員が申告できなくなったわけではない。
申告義務のない人が所得税の還付を受けるために提出する「還付申告」には、通常の確定申告期間とは異なる取扱いがある。
年末調整が終わった会社員でも医療費控除を受けられる
会社員の所得税は、毎月の給与から源泉徴収され、通常は年末調整によって精算される。
生命保険料控除などは勤務先で手続きできる場合があるが、医療費控除は年末調整の対象に含まれない。
そのため、病院の領収書を勤務先に提出しただけでは、医療費控除を受けたことにはならない。
年末調整済みの源泉徴収票を基に、医療費控除などを加えて所得税を計算し直すことになる。
ここで誤解したくないのは、
という点だ。
例えば、病院や薬局で年間30万円を支払っても、30万円がそのまま戻るわけではない。
医療費控除は所得控除の一種。課税対象となる所得を減らし、最終的な所得税額を計算し直す仕組みになっている。
すでに納めた所得税が再計算後の税額より多ければ、その差額が還付される。
僕は、最初にこの違いを押さえることが大切だと考える。医療費の領収書の合計額だけでは、還付金の見当はつかないからだ。
2025年分の医療費控除はいつまで申告できる?
2025年分の医療費控除では、2025年1月1日から12月31日までに実際に支払った医療費を集計する。
診療を受けた日ではなく、原則として支払った年で判断する。
例えば、2025年12月に診察を受け、2026年1月に代金を支払った場合、その支払いは原則2026年分の医療費になる。
2025年分の日程を整理すると、次のとおりだ。
| 項目 | 2025年分の扱い |
|---|---|
| 医療費の対象期間 | 2025年1月1日〜12月31日 |
| 通常の確定申告期間 | 2026年2月16日〜3月16日 |
| 還付申告が可能になる時期 | 2026年1月1日から |
| 通常の還付申告の原則的な期限 | 2030年12月31日 |
| 提出先 | 納税地を管轄する税務署 |
| 主な提出方法 | e-Tax・郵送・持参 |
NHK/公式紹介映像
放送・作品紹介の公式情報を確認できるため。記事で扱う対象の公式映像です。予告・先行映像には該当話の内容が含まれます。本編で確定した内容とは区別してください。
ドラマ10【会社員】10月13日(火)放送開始 | 正しく、合理的に登り詰めてきた、はずだった― 吉田羊主演でお届けする極限のオフィス・サスペンス!| NHK
投稿元が外部サイトでの埋め込みを許可していないため、公式YouTubeでご覧ください。
公式掲載元確認日:2026-10-22。掲載当時の情報と現在の放送状況は区別してください。
国税庁の「令和7年分 確定申告特集」では、2025年分の通常の所得税の確定申告期間を2026年2月16日から3月16日までとしている。
一方、国税庁「No.2030 還付申告」によると、確定申告書を提出する義務のない人による還付申告は、その年の翌年1月1日から5年間提出できる。
したがって、2026年10月22日現在、年末調整済みでほかに確定申告義務のない会社員なら、2025年分の医療費控除について還付申告を検討できる。
2030年12月31日という期限は、2025年分の通常の還付申告についての原則的な期限であり、申告する人全員に適用されるものではない。
還付申告・期限後申告・更正の請求はどう違う?
申告期限を過ぎてから医療費控除を受けたい場合、自分がどの手続きに当てはまるのかを確認する必要がある。
特に区別したいのは、まだ確定申告をしていない人と、すでに申告を済ませた人だ。
| 申告者の状況 | 基本となる手続き |
|---|---|
| 年末調整済みで申告義務がなく、初めて申告する | 還付申告 |
| もともと申告義務があり、期限までに申告していない | 期限後申告 |
| すでに申告済みで、控除漏れにより税額が多すぎた | 更正の請求を検討 |
| すでに申告済みで、税額を少なく申告していた | 修正申告を検討 |
例えば、副業などの事情により2025年分の確定申告義務があった会社員は、医療費控除だけを目的とする通常の還付申告とは区別して考える必要がある。
副業収入があるだけで必ず申告義務が発生するわけではないが、所得の種類や金額、給与の状況によって判断が変わる。
また、すでに確定申告をした人が医療費控除を入れ忘れた場合、原則として改めて通常の確定申告書を提出するのではなく、更正の請求ができるか確認する。
国税庁の案内では、更正の請求ができる期間は原則として法定申告期限から5年以内とされる。
ただし、還付申告書を提出した人の更正の請求は、原則としてその還付申告書を提出した日から5年以内という取扱いがある。
ここは期限の起算点が異なるため、同じ5年間でも意味を混同しないようにしたい。
注意:還付申告の5年間を全員に当てはめない
2025年分の還付申告が原則2030年12月31日まで可能なのは、申告義務のない人が通常の還付申告をする場合。
申告義務があった人や、すでに確定申告した人は手続き・期限が異なる。また、期限内申告が要件となる特例には別途注意が必要。
ここで重要なのは、会社員という職業だけでは申告手続きが決まらないことだ。
源泉徴収票、ほかの所得、過去の申告状況を確認する。そのうえで手続きを選べば、期限の誤解を防ぎやすくなる。
医療費控除の対象費用はどこまで?病院代・薬代・交通費・家族分
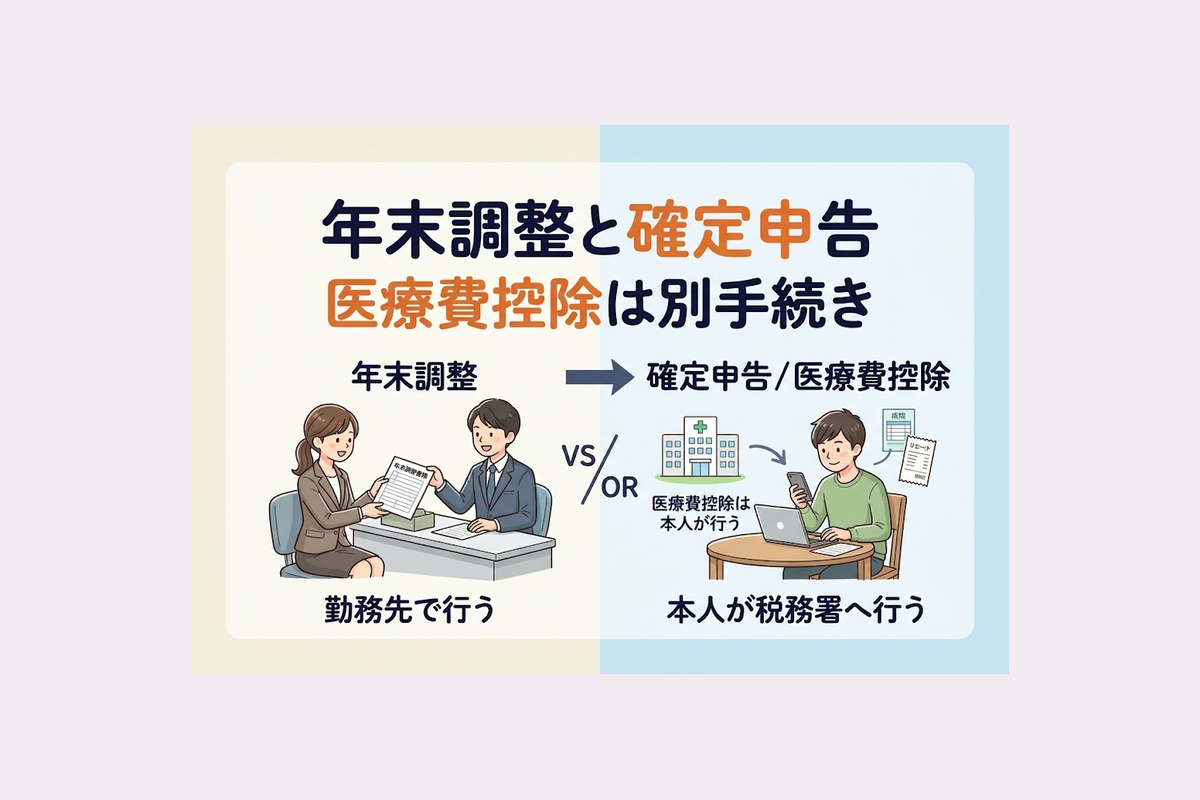
医療費控除では、病院の診察料だけでなく、治療目的の医薬品代や通院に必要な交通費なども対象になり得る。
ただし、医療に関係する支払いがすべて対象になるわけではない。
判断の軸になるのは、原則として診療・治療・療養のために必要な支出かどうかという点だ。
医療費控除の対象になる費用一覧
国税庁「No.1122 医療費控除の対象となる医療費」などに基づき、主な費用を整理した。
| 費用 | 控除対象の扱い |
|---|---|
| 病院・診療所の診察料 | 原則対象 |
| 虫歯・歯周病の治療費 | 原則対象 |
| 医師が処方した治療薬 | 原則対象 |
| 治療目的で購入した市販薬 | 原則対象 |
| 電車・バスによる通院費 | 原則対象 |
| 入院時に通常必要な食事代 | 原則対象 |
| 出産に関する診療・分娩費用 | 対象となる費用がある |
| 医学的に必要な歯列矯正 | 条件により対象 |
| 治療目的のはり・きゅう | 条件により対象 |
| 一定の介護保険サービス | 対象となるものがある |
NHKドラマ/2026-10-16の公式動画投稿
同じ作品・放送年・シーズンの公式関連映像として掲載します。視聴率・感想・撮影地・料金など、本文の個別の説明を裏付ける資料ではありません。記事の対象に関連する番組公式投稿です。「今夜」などの表現は投稿当時のものです。予告・告知と本編の結果は区別してください。
\見逃した方必見!/
— NHKドラマ (@nhk_dramas) October 16, 2026
ドラマ10【#会社員🏢】
━━━━━━━━━━━
本日午後5:15から再放送!#吉田羊 さん、#南沙良 さんからのメッセージもどうぞ✨
[総合]毎週火曜夜10時
NHK ONEでも引き続き配信中☟https://t.co/jNZlCNMnyF pic.twitter.com/7Twz4sZzGX
公式掲載元確認日:2026-10-22。掲載当時の情報と現在の放送状況は区別してください。
例えば、風邪の治療に必要な市販薬は、医師の処方箋がなくても通常の医療費控除の対象となる場合がある。
反対に、同じ薬局で購入した商品でも、健康維持を目的とするサプリメントは原則として対象外になる。
歯科治療でも違いがある。
虫歯の治療は原則対象になる一方、美容のみを目的とする歯のホワイトニングは通常対象にならない。
歯列矯正は、年齢や治療目的、必要性などによって判断される。見た目を整えるための矯正と、医学的な必要性がある矯正を同じように扱うことはできない。
つまり、家計簿に「医療費」と記録しているかではなく、税務上の対象条件を満たしているかが重要になる。
通院交通費は電車・バス・タクシーまで対象?
通院に直接必要な電車やバスの運賃は、原則として医療費控除の対象になる。
例えば、往復600円の交通費がかかる病院に年間20回通院した場合、合計1万2,000円となる。
領収書が発行されない場合もあるため、通院日、医療機関、交通機関、区間、運賃を記録しておくと整理しやすい。
一方、交通手段によって対象の扱いは変わる。
| 交通手段・費用 | 原則的な扱い |
|---|---|
| 電車・バス | 通院に直接必要なら対象 |
| 通常のタクシー利用 | 原則対象外 |
| 病状などで公共交通機関が利用できない場合のタクシー | 対象となる場合がある |
| 自家用車のガソリン代 | 対象外 |
| 自家用車の駐車場代 | 対象外 |
タクシー代については、国税庁「No.1122」で、電車やバスなどの公共交通機関が利用できない場合を除き、控除対象に含まれないと示されている。
単にタクシーの方が便利だからという理由では、対象になるとは限らない。
また、小さな子どもや病状から付き添いが必要な患者の場合、付き添う人の交通費も対象になる場合がある。
ただし、付き添いが必要だった事情によって判断されるため、すべての同行者の交通費を合算できるわけではない。
健康診断や美容目的の費用は対象外?
治療ではなく、予防や美容などを主な目的とする費用は、通常の医療費控除の対象にならないことが多い。
代表的な対象外の費用は次のとおり。
- 健康維持を目的としたサプリメント
- 美容目的の歯のホワイトニング
- リラクゼーション目的のマッサージ
- 自家用車での通院にかかったガソリン代
- 病院の駐車場代
- 医師などへ渡した謝礼金
- 通常の健康診断や人間ドックの費用
ただし、健康診断や人間ドックは例外がある。
検査によって重大な疾病が発見され、その後に治療を受けた場合などには、一定の条件で検査費用が医療費控除の対象となる。
ここでは、費用の名称よりも、その検査が疾病の治療とどう結びついたかが判断材料になる。
一律に対象外と処理せず、検査結果やその後の治療状況を確認したい。
家族の医療費は誰が合算できる?
医療費控除は、本人だけでなく、生計を一にする配偶者やその他の親族のために支払った医療費も対象になる。
例えば、会社員が配偶者や子どもの治療費を実際に負担している場合、一定の条件で自分の医療費と合算できる。
ここでいう「生計を一にする」とは、必ずしも同じ家に住んでいることだけを意味しない。
別居している親族でも、生活費を負担しているなどの事情から、生計を一にすると認められる場合がある。
一方、
。
共働き夫婦の場合、夫が妻の医療費を実際に負担したのか、妻が自分で負担したのかを確認する必要がある。
所得税率の高い夫へ妻の医療費を機械的に移して申告することは適切ではない。
また、同じ医療費を夫婦が重複して控除することもできない。
医療費を受けた人と、支払った人。この二つを分けて記録しておくことが、家族分を正確に集計するための基本になる。
「今日は何を観よう」で終わる夜を、「どれから観よう」と楽しむ夜に変えてみませんか。
U-NEXTは見放題作品が39万本以上(レンタルを含めると42万本以上)。雑誌も210誌以上が読み放題です。31日間0円で試せて、最新作のレンタルに使える500円分のポイント付き。
31日間0円で、今夜観たい1本を探す医療費控除でいくら戻る?10万円基準と還付金の計算方法
医療費控除額は所得から差し引く金額であり、実際の所得税の還付額ではない。
還付金を理解するには、医療費控除額を計算する段階と、所得税を計算し直す段階を分ける必要がある。
さらに、保険金による補填、所得税率、源泉徴収税額、住宅ローン控除などが結果に影響する。
医療費控除額の計算式と10万円の基準
通常の医療費控除額は、次の計算式で求める。
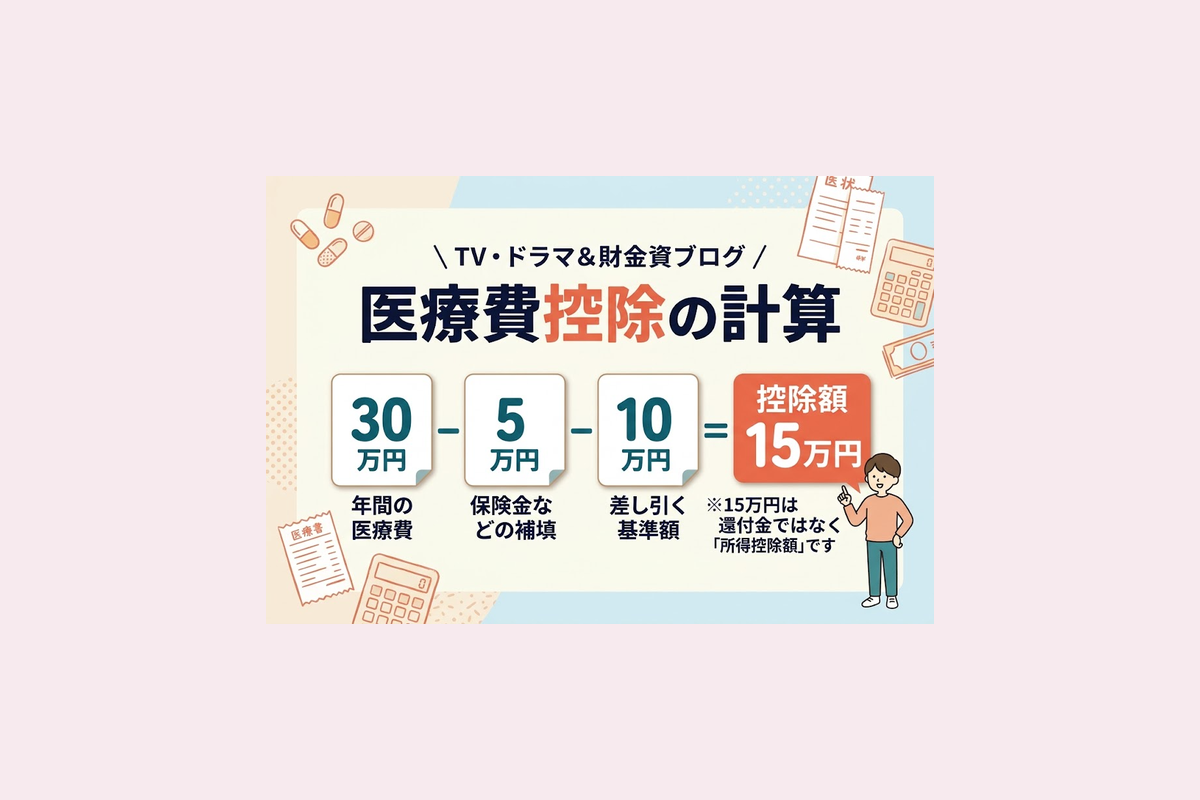
医療費控除額=対象医療費-保険金などの補填額-基準額
基準額は、10万円と総所得金額等の5%のいずれか低い金額となる。
医療費控除額の上限は200万円。計算結果が0円以下の場合、控除額は発生しない。
例えば、年間医療費30万円、保険金などの補填額5万円、基準額10万円の場合を考える。
| 計算項目 | 金額 |
|---|---|
| 対象医療費 | 300,000円 |
| 保険金などの補填額 | 50,000円 |
| 控除の基準額 | 100,000円 |
| 医療費控除額 | 150,000円 |
30万円-5万円-10万円=15万円。
この15万円が所得から差し引かれる金額になる。
国税庁「No.1120 医療費を支払ったとき(医療費控除)」にも、補填額と基準額を差し引く計算式、控除額の上限200万円が示されている。
医療費が10万円以下でも控除できる?
総所得金額等が200万円未満なら、基準額は10万円ではなく、総所得金額等の5%になる。
例えば、総所得金額等150万円、対象医療費10万円、補填額0円の場合を考えよう。
150万円×5%=7万5,000円。
10万円-7万5,000円=2万5,000円。
このケースでは、医療費控除額が2万5,000円となる。
ただし、会社員の「年収200万円」と「総所得金額等200万円」は同じ意味ではない。
給与所得は給与収入から給与所得控除などを差し引いて計算され、ほかの所得や所定の調整も関係する。
そのため、年収だけを見て5%基準の対象になるかを判断しないようにしたい。
医療費20万円・30万円・50万円で税金はいくら軽くなる?
医療費控除額による所得税の軽減効果を、モデル計算で比較してみよう。
ここでは、補填額0円、基準額10万円、控除対象部分が同じ所得税率の範囲に収まると仮定する。
以下は復興特別所得税を含まない、所得税本税だけの概算例であり、実際の還付予定額ではない。
| 年間医療費 | 控除額 | 税率10%での軽減額 | 税率20%での軽減額 |
|---|---|---|---|
| 10万円 | 0円 | 0円 | 0円 |
| 20万円 | 10万円 | 約1万円 | 約2万円 |
| 30万円 | 20万円 | 約2万円 | 約4万円 |
| 50万円 | 40万円 | 約4万円 | 約8万円 |
例えば、医療費30万円なら、基準額10万円を差し引いた控除額は20万円になる。
その全額に対して所得税率10%の軽減効果が生じるという仮定なら、所得税本税の軽減額は約2万円だ。
実際には課税所得が税率区分をまたぐこともあるため、控除額に一つの税率を掛けるだけでは正確に計算できない場合がある。
また、医療費控除による税額の変化は、所得税だけでなく住民税にも影響することがある。
ただし、住民税の軽減額が所得税の還付金と一緒に振り込まれるわけではない。
医療費控除額が15万円でも還付金が違う3つのケース
同じ15万円の医療費控除額でも、還付される所得税は人によって異なる。
ここが医療費控除を理解するうえで、特に見落としたくない部分だ。
次の表は、医療費控除前の年税額が源泉徴収額などと一致しており、申告によりほかの条件が変わらないと仮定したモデル計算になる。
| 条件 | ケースA | ケースB | ケースC |
|---|---|---|---|
| 医療費控除額 | 15万円 | 15万円 | 15万円 |
| 控除部分に適用される所得税率 | 10% | 20% | 10% |
| 所得税本税の軽減額 | 15,000円 | 30,000円 | 15,000円 |
| 源泉徴収済みの所得税等 | 十分にある | 十分にある | 0円 |
| 予定納税 | なし | なし | なし |
| 所得税の還付への影響 | 軽減分が還付に反映され得る | 軽減分が還付に反映され得る | 還付できる税額なし |
NHKドラマ/2026-10-20の公式動画投稿
同じ作品・放送年・シーズンの公式関連映像として掲載します。視聴率・感想・撮影地・料金など、本文の個別の説明を裏付ける資料ではありません。記事の対象に関連する番組公式投稿です。「今夜」などの表現は投稿当時のものです。予告・告知と本編の結果は区別してください。
ドラマ10【#会社員🏢】
— NHKドラマ (@nhk_dramas) October 20, 2026
[総合]今夜10時 第2回業務開始!
˗ˏˋ 第1回ラストシーンをもう一度 ˎˊ˗
\まだまだ配信でご覧いただけます!/https://t.co/jNZlCNMnyF#吉田羊 #南沙良 pic.twitter.com/6ITSTJHSVD
公式掲載元確認日:2026-10-22。掲載当時の情報と現在の放送状況は区別してください。
ケースAとBは、医療費控除額が同じでも、適用される所得税率が異なるため、軽減額に差が出る。
さらに、実際の所得税と復興特別所得税の再計算では、端数処理やほかの控除の影響がある。
一方、ケースCでは、医療費控除額が存在しても、源泉徴収税額と予定納税額がともに0円という前提なら、所得税の還付金は発生しない。
控除の対象になることと、現金が還付されることは別の判断なのだ。
源泉徴収税額0円なら還付金はどうなる?
年末調整済みの源泉徴収票にある源泉徴収税額が0円の場合は、ほかに納付済みの所得税があるかを確認する必要がある。
国税庁「No.2030 還付申告」では、所得税の還付は、源泉徴収や予定納税によってすでに納めた所得税がある場合に発生すると説明している。
例えば、年間医療費30万円、補填額0円、基準額10万円なら、医療費控除額は20万円だ。
それでも、源泉徴収税額と予定納税額がともに0円なら、所得税として還付できる税額はない。
これは医療費控除の対象にならないという意味ではない。控除額が発生しても、すでに納めた所得税がなければ、還付する所得税がないということになる。
反対に、源泉徴収票上の税額が0円でも、ほかに予定納税をした所得税額があれば、最終的な税額との関係によって還付が生じる場合がある。
源泉徴収票の数字だけで、あらゆるケースの還付額を断定できるわけではない。
注意:控除額と還付金を混同しない
医療費控除額が15万円でも、15万円が返ってくるわけではない。
源泉徴収税額、予定納税額、住宅ローン控除などを反映して所得税を計算し直し、納め過ぎた税額がある場合に還付が発生する。
住宅ローン控除があると医療費控除は無意味?
住宅ローン控除を受けている会社員も、医療費控除によって所得税の還付が増えるとは限らない。
医療費控除は所得控除だが、住宅ローン控除は一定の条件で計算された所得税額から直接差し引く税額控除になる。
例えば、住宅ローン控除前の所得税額が8万円で、住宅ローン控除によって所得税が0円になるケースを考える。
医療費控除を追加することで住宅ローン控除前の所得税額が6万円に下がっても、住宅ローン控除によって所得税が0円になる状況は変わらない場合がある。
その場合、所得税の還付が追加で増えるとは限らない。
ただし、これは計算の仕組みを示すための単純化した例だ。
実際には住宅ローン控除の適用可能額、所得税から控除しきれない金額、住民税からの控除限度額などが関係する。
医療費控除によって住民税側の計算結果が変わる可能性もあるため、住宅ローン控除を受けているだけで医療費控除を無意味と判断するのは早い。
医療費控除は住民税にも影響する?
医療費控除によって課税対象となる所得が減ると、翌年度の個人住民税が軽減される場合がある。
例えば、所得税の計算で10万円の医療費控除額が発生した人について、住民税でも同額の所得控除が反映されるとする。
住民税の所得割に標準税率10%が適用され、ほかの調整による影響がないという仮定なら、住民税の軽減額は約1万円となる。
ただし、実際には住民税独自の税額控除、非課税判定、調整控除、住宅ローン控除などの影響がある。
したがって、この1万円は計算のイメージであり、すべての人の住民税が同額減るわけではない。
ここで大切なのは、税金が軽くなる時期と方法の違いだ。
所得税の還付は、申告によって納め過ぎた税金が返金される仕組み。一方、住民税は通常、申告情報を基に翌年度の税額が計算される。
2025年分の所得に対応するのは原則2026年度の住民税になるが、2026年10月のように後から確定申告を提出する場合は、自治体の処理状況によって税額変更や精算の方法が異なる。
所得税の還付が0円であっても、住民税への影響を別に確認する意味はある。
保険金や高額療養費はどう差し引く?
医療費控除では、生命保険の入院給付金や健康保険の高額療養費など、医療費を補填する金額を差し引く。
ただし、補填額を年間医療費全体から一律に差し引くわけではない。
例えば、入院費20万円に対して入院給付金25万円を受け取った場合を考える。
この場合、その入院費から差し引く補填額は20万円までとなる。
余った5万円を、別の病気の治療費や歯科治療費からさらに差し引く必要はない。
国税庁「No.1120」では、補填額は給付の目的となった医療費を限度として差し引くと示されている。
また、高額療養費などの給付額が申告時点で未確定の場合には、見込額で計算する取扱いがある。
後から確定した金額が見込額と異なった場合は、必要に応じて修正申告や更正の請求による訂正を検討する。
給付金がまだ振り込まれていないことだけを理由に、補填額を0円として扱わないよう注意したい。
医療費控除の確定申告のやり方|会社員向け5ステップ
2025年分の医療費控除は、国税庁の確定申告書等作成コーナーを利用して申告できる。
スマートフォンとマイナンバーカードを使用するe-Taxなら、必要な環境が整っていれば自宅から提出まで進められる。
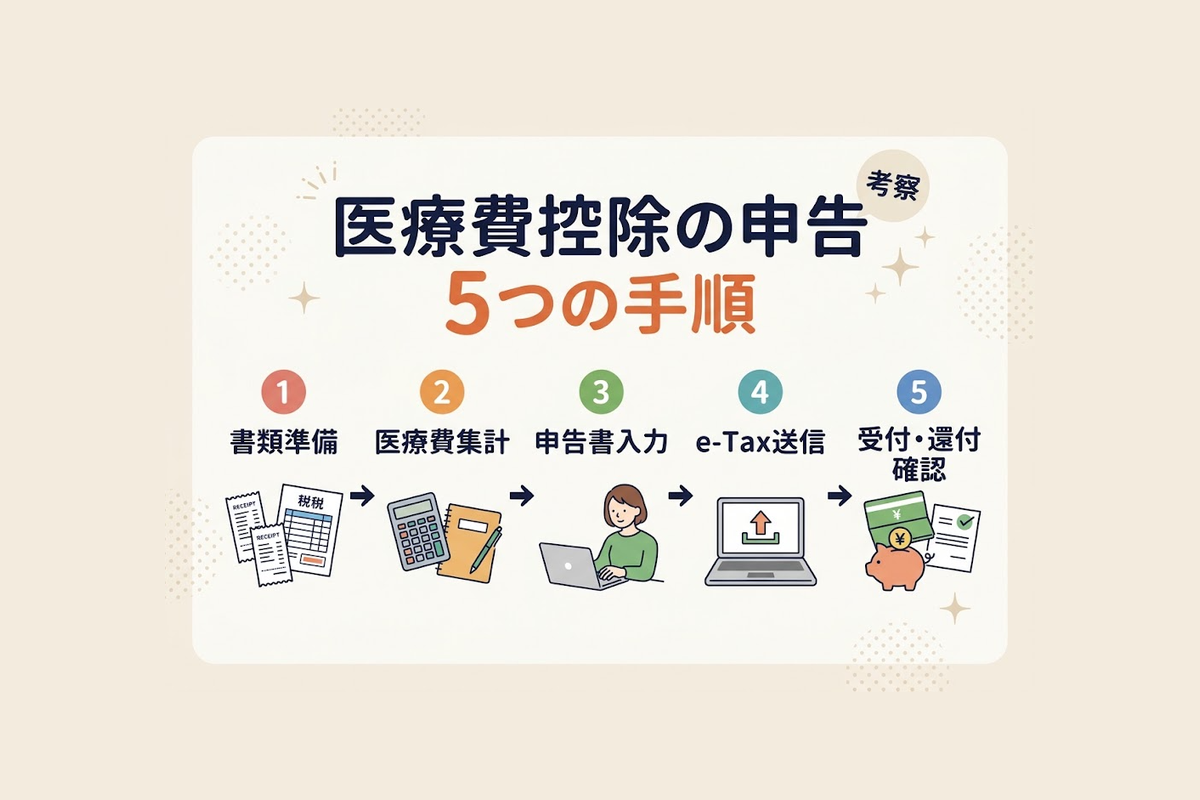
基本の流れは、書類準備→医療費集計→申告書入力→提出→受付結果と還付の確認という5段階になる。
ステップ1:源泉徴収票・医療費の記録・マイナンバーカードを準備
まず、2025年分の給与と医療費が分かる資料をそろえる。
主な準備物は次のとおり。
- 2025年分の給与所得の源泉徴収票
- 医療費の領収書や医療費通知
- 通院交通費の記録
- 入院給付金・高額療養費などの補填額が分かる資料
- マイナンバーカードなどの本人確認資料
- 還付金の受取口座情報
- 必要に応じて寄附金控除などの証明資料
e-Taxをマイナンバーカード方式で利用する場合は、電子証明書の有効期限と暗証番号、読み取りに対応するスマートフォンなども確認しておこう。
源泉徴収票は申告書への添付が原則不要でも、給与収入や源泉徴収税額を入力するために必要となる。
転職した人や複数の勤務先から給与を受け取った人は、申告に必要な給与情報がそろっているか確かめたい。
ステップ2:医療費控除の明細書を作成する
次に、2025年中に実際に支払った対象医療費を集計する。
医療費控除の明細書では、所定の医療費通知に基づく金額と、領収書などから集計する医療費を区別する。
領収書から入力する場合は、医療を受けた人や支払先ごとにまとめて記載できる。
例えば、同じ家族が同じ病院へ何度も通院している場合、必要事項を集計して記入する方法がある。
領収書の枚数が多い場合には、国税庁の医療費集計フォームを利用する方法もある。
ただし、家族の医療費を合算するときには、患者名と支払者の関係も確認しておきたい。
保険金などの補填額は、その給付がどの治療費を対象にしているか分かる形で整理すると計算しやすい。
ステップ3:確定申告書等作成コーナーで2025年分を入力
国税庁の確定申告書等作成コーナーで、2025年分(令和7年分)の申告書を作成する。
画面の表示や順番は利用端末・申告内容・認証方法によって異なるが、基本的には次の内容を選択・入力していく。
1. 作成する申告書の年分として「令和7年分」を選ぶ。
2. 所得税の申告書作成へ進む。
3. e-Taxなどの提出方法を選択する。
4. 給与所得の源泉徴収票の情報を入力する。
5. 所得控除の項目から医療費控除を選び、医療費情報を入力する。
6. ほかの控除や還付金の受取情報を確認する。
医療費の入力では、マイナポータル連携、医療費集計フォーム、領収書に基づく入力などを利用できる。
| 入力方法 | 向いているケース |
|---|---|
| マイナポータル連携 | 対応する医療費通知情報を取得したい |
| 医療費集計フォーム | 領収書の件数が多い |
| 領収書から入力 | 件数が比較的少ない |
| 医療費通知を利用 | 必要事項を満たす通知がある |
この比較で考えたいのは、自動入力か手入力かという二者択一ではないことだ。
例えば、家族で病院を利用することが多い家庭なら、マイナポータル連携で取得できる医療費を取り込み、通知に含まれない交通費や市販薬代を別途入力する方法が考えられる。
反対に、年間の対象医療費が少数の領収書だけで確認できる場合は、手入力の方が準備を単純にできることもある。
入力の便利さより、対象費用を正確に反映できる方法を選ぶことが大切になる。
マイナポータル連携で家族の医療費を取得する方法
家族の医療費通知情報を取得したい場合は、申告前にマイナポータルで代理人の設定を行う方法がある。
国税庁の2025年分確定申告特集では、事前に代理人設定を行うことで、申告に含めることが可能な家族の医療費通知情報をマイナポータル連携によって取得できると案内している。
代理人の登録には、申告者本人と対象となる家族のマイナンバーカードが必要になる。
案内されている主な流れは、申告者がマイナポータルへログインし、代理人登録のメニューから委任者を登録し、家族の本人確認を行うというものだ。
設定後も、その家族の医療費を実際に誰が負担したかという税務上の条件は変わらない。
家族の医療費通知が取得できたからといって、その全額を無条件に自分の医療費控除へ含められるわけではない。
また、マイナポータル連携で取得する医療費通知情報は、2025年分であれば2025年の診療情報が対象になる。
国税庁の案内では、1年間分の医療費通知情報は例年原則2月9日から取得可能となる仕組みが説明されている。
ただし、取得情報には注意点がある。
。
例えば、通院交通費、一定の自由診療費、治療目的の市販薬などは、別途確認や入力が必要になることがある。
また、診療年月と実際の支払年が違う場合は、申告する年分を確認しなければならない。
取得した通知情報と同じ領収書を再入力すると、医療費を二重計上してしまう。
自動取得した金額をそのまま確定させるのではなく、手元の支払記録と照合する作業が欠かせない。
ステップ4:e-Taxで送信し、受付結果を確認する
申告書の入力が終わったら、給与情報、医療費控除額、補填額、ほかの控除、受取口座情報などを確認する。
e-Taxで送信する場合は、画面の案内に従って必要な認証や送信操作を行う。
ここで気を付けたいのは、申告書を作成・保存したことと、税務署へ送信したことは別という点だ。
送信後は受付結果を確認し、申告書の控えや受付に関する記録を保存しておこう。
受付結果や送信履歴は、後から申告状況を確認するためにも役立つ。
また、e-Taxを利用しない場合は、印刷した申告書を郵送または税務署へ持参する方法もある。
提出方法によって必要な添付書類や本人確認の手続きが異なることがあるため、自分が利用する方法に沿って確認したい。
ステップ5:還付金の状況を確認し、領収書を保存する
申告によって還付金が発生する場合は、所定の処理後に還付される。
還付までの期間は、申告方法や内容、税務署の処理状況などによって変わる。
e-Taxでは還付金の処理状況を確認できる機能があるため、必要に応じて利用するとよい。
そして、申告が終わっても医療費の領収書をすぐに捨てないことが大切だ。
国税庁「No.1119 医療費控除に関する手続について」では、医療費控除の明細書に基づいて申告する場合、領収書を原則として確定申告期限等から5年間保存する取扱いが示されている。
一方、必要事項を満たす医療費通知を利用した場合や、マイナポータル連携で所定の電子データを取得した場合などには、対応する医療費の領収書の保存が不要となる取扱いもある。
ただし、医療費通知の内容を補完して申告した場合や、通知にない医療費を領収書から入力した場合などは、保存が必要になることがある。
また、マイナポータル画面を印刷したものやPDFを保存したものは、正式なXMLデータを利用した場合と同じ扱いになるとは限らない。
どの資料を使って申告したかによって保存条件が変わるため、提出方法とともに確認したい。
医療費控除で間違えやすい注意点は?ふるさと納税・共働き・税制の選択
医療費控除の計算が正しくても、別の制度との関係を見落とすと申告結果が変わることがある。
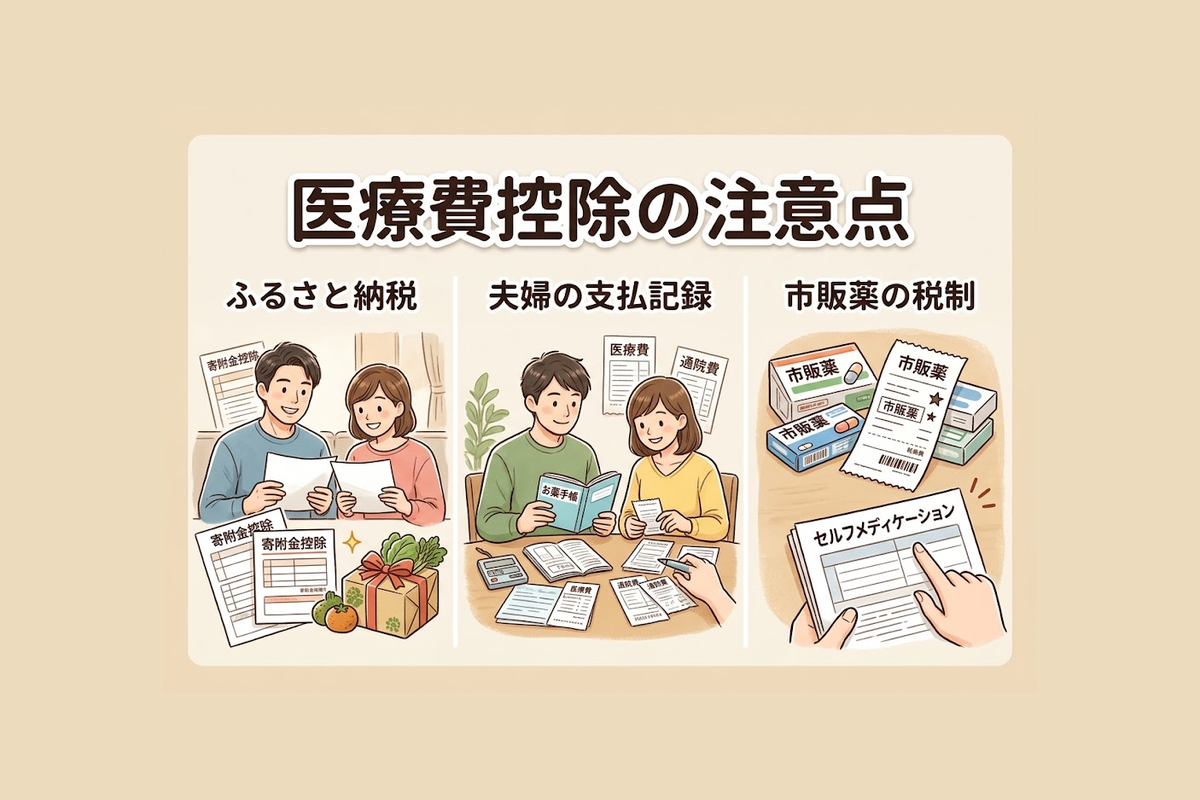
特に、ふるさと納税のワンストップ特例、セルフメディケーション税制との選択、共働き夫婦の負担関係は確認しておきたい。
医療費控除の申告でふるさと納税のワンストップ特例はどうなる?
ふるさと納税のワンストップ特例を申請していた会社員が、同じ年分について確定申告を行うと、その年のワンストップ特例は適用されなくなる。
国税庁「No.1155 ふるさと納税(寄附金控除)」でも、確定申告する場合は、ワンストップ特例を申請した分を含めて寄附金控除を計算する必要があると説明している。
そのため、2025年中にふるさと納税をしていた場合、医療費控除だけを入力して終わりにしないよう注意したい。
注意:ワンストップ特例を申請した寄附も申告する
医療費控除のために確定申告をすると、その年分のふるさと納税ワンストップ特例は無効になる。
すでにワンストップ特例を申請した寄附も含めて寄附金控除に反映し、住民税に関する必要事項も確認すること。
例えば、ワンストップ特例の申請書を自治体に提出していたとしても、確定申告では改めて寄附情報を入力する必要がある。
医療費控除だけを追加するつもりでも、申告全体に影響する制度があるということだ。
セルフメディケーション税制と通常の医療費控除は併用できる?
セルフメディケーション税制は、一定の対象医薬品の購入について受けられる医療費控除の特例だ。
健康診査や予防接種など、一定の健康保持・疾病予防の取組を行っていることなどが要件になる。
通常の医療費控除との違いを整理すると、次のようになる。
| 比較項目 | 通常の医療費控除 | セルフメディケーション税制 |
|---|---|---|
| 主な対象 | 治療費・薬代・通院交通費など | 対象となる医薬品の購入費 |
| 控除の基準額 | 原則10万円、所得による例外あり | 1万2,000円 |
| 控除額の上限 | 200万円 | 8万8,000円 |
| 健康診査などの取組要件 | 制度全体としては不要 | 一定の取組が必要 |
| 同一年の併用 | 不可 | 不可 |
例えば、対象となる医薬品を年間5万円購入し、補填額が0円の場合、セルフメディケーション税制の控除額は3万8,000円となる計算だ。
一方、通常の医療費控除では、病院代や歯科治療費なども含めて計算できる。
どちらが有利かは、年間の対象医療費と適用要件によって変わる。
国税庁「No.1131 セルフメディケーション税制と通常の医療費控除との選択適用」では、両制度は選択適用であり、同一年に併用できないと示されている。
さらに、一方を選んで確定申告した後、更正の請求や修正申告によってもう一方へ変更することはできない。
そのため、申告前に双方の控除額と適用要件を比較しておく必要がある。
共働き夫婦の医療費25万円は誰が申告するといくら変わる?
共働き家庭では、夫婦で支払った医療費の合計だけでなく、実際に誰が負担したかが重要になる。
例えば、生計を一にする夫婦が年間25万円の対象医療費を支払ったとする。
ここでは補填額0円、夫婦とも基準額10万円、ほかに対象医療費がないという条件で比較する。
| 実際の支払状況 | 夫の控除額 | 妻の控除額 |
|---|---|---|
| 夫が全額25万円負担 | 15万円 | 0円 |
| 妻が全額25万円負担 | 0円 | 15万円 |
| 夫15万円・妻10万円をそれぞれ負担 | 5万円 | 0円 |
どのケースでも、夫婦が支払った医療費の総額は25万円だ。
しかし、支払者が違うことで医療費控除額は変わる。
さらに所得税率の違いを加えると、税額軽減の結果も異なる。
例えば、夫の控除部分に所得税率20%、妻の控除部分に10%が適用されるという単純化した条件で計算してみよう。
| 支払状況 | 所得税本税の軽減額のモデル |
|---|---|
| 夫が25万円を実際に負担 | 約30,000円 |
| 妻が25万円を実際に負担 | 約15,000円 |
| 夫15万円・妻10万円をそれぞれ負担 | 約10,000円 |
この表は、医療費控除部分に示した税率が適用され、復興特別所得税やほかの控除の影響を除外したモデル計算になる。
実際の還付額は、源泉徴収税額、ほかの所得、税額控除などによって異なる。
ここから分かるのは、同じ医療費でも負担者によって税額軽減効果が変わり得るということだ。
ただし、税率が高い人の方が有利だからといって、実際に妻が支払った医療費を夫が支払ったものとして申告できるわけではない。
節税効果を比較する前に、適法に申告できる支払いであることが必要になる。
僕は、この順番が重要だと思う。計算上は有利に見えても、支払った事実と一致していなければ、正しい申告とはいえないからだ。
会社員が医療費控除で損をしないための3つの判断ポイント
医療費控除で大切なのは、支出を多く集計すること自体ではない。
控除できる支出を正しく見分け、ほかの制度との関係を確認し、実際の税額にどう反映されるかを把握することだ。
ここでは、これまでの計算例を基に、申告前に役立つ判断ポイントを整理したい。
1.医療費の総額ではなく、補填後の金額を比較する
例えば、医療費30万円の家庭Aと、医療費20万円の家庭Bがあるとする。
家庭Aは給付金を20万円受け取り、家庭Bには補填額がなかった。
基準額がいずれも10万円なら、結果は次のようになる。
| 項目 | 家庭A | 家庭B |
|---|---|---|
| 医療費 | 30万円 | 20万円 |
| 補填額 | 20万円 | 0円 |
| 基準額 | 10万円 | 10万円 |
| 医療費控除額 | 0円 | 10万円 |
家庭Aは医療費の支払総額が大きいものの、控除額は0円になる。
一方、家庭Bは医療費が10万円少なくても、控除額は10万円になる。
僕がこの比較から読み取るのは、医療費の金額だけで「たくさん戻りそう」と判断する危うさだ。
家計から出ていった金額だけでなく、給付金によってどこまで補填されたのかを確認する必要がある。
そして、その補填がどの治療費に対応するのかまで整理することで、無関係な医療費から差し引いてしまう誤りも防ぎやすくなる。
2.入力方法は「自動取得できる費用の割合」で選ぶ
マイナポータル連携は便利な方法だが、すべての家庭に同じ使い方が向いているわけではない。
例えば、保険診療による通院が中心の家庭では、医療費通知情報の自動取得が役立つだろう。
一方、治療目的の市販薬や通院交通費が多い家庭では、連携だけで申告対象額を把握することは難しい。
また、家族の医療費をまとめる場合には、代理人設定や支払者の確認という追加の準備が必要になる。
そこで、入力方法を選ぶ際には次の違いを見ておきたい。
- 保険診療が中心なら、マイナポータル連携で取得できる情報を活用する。
- 領収書が多いなら、医療費集計フォームで整理する。
- 交通費や市販薬が多いなら、支払記録を別途集計する。
- 家族分を申告するなら、実際の負担者と代理人設定を確認する。
入力を自動化できる部分と、人が判断しなければならない部分を分けると、作業の見通しが立てやすい。
自動取得は申告の代行ではない。何を申告するかを決めるための資料を集める手段として使いたい。
3.還付金だけでなく、住民税やほかの控除も確認する
医療費控除の結果を所得税の還付金だけで評価すると、制度全体の影響を見落とすことがある。
住宅ローン控除などによって所得税が0円になる人でも、住民税側の計算に影響が生じる場合があるからだ。
一方、医療費控除によって必ず住民税が軽減されるわけでもない。
住民税の課税状況や各種控除によって結果は異なる。
また、ふるさと納税を利用している場合、医療費控除のために確定申告するとワンストップ特例が無効になるという別の注意点が生まれる。
ここは制度ごとに考えると見落としやすい。
僕は、申告書を一枚の計算結果として確認することが大切だと考える。
医療費控除、住宅ローン控除、寄附金控除は、それぞれ独立して存在していても、最終的には同じ年分の税額計算へ反映される。
だからこそ、医療費控除の欄だけを正しく埋めるのでは不十分な場合がある。
所得税の還付金、住民税への影響、ほかの控除の適用状況まで見て判断すれば、数字の意味をより正確に理解できる。
会社員の医療費控除と2025年分の確定申告方法まとめ
会社員が2025年分の医療費控除を受けるには、年末調整とは別に確定申告が必要になる。
対象となるのは、2025年中に実際に支払った治療費、薬代、通院交通費など。生計を一にする家族の医療費も、条件を満たせば合算できる。
控除額は、対象医療費から保険金などの補填額と基準額を差し引いて計算する。
原則10万円の基準額には、総所得金額等が200万円未満の場合の例外がある。
一方、医療費控除額が発生しても、所得税の還付金が必ず生じるわけではない。
申告時は、源泉徴収税額、予定納税額、住宅ローン控除などを含めて計算結果を確認したい。
2025年分の通常の確定申告期間は終了しているが、申告義務のない人による還付申告なら、2026年10月現在も申告できる可能性がある。
まずは源泉徴収票と2025年中の医療費記録をそろえ、自分が還付申告・期限後申告・更正の請求のどれに該当するかを確認することが第一歩になる。
よくある質問
会社員は医療費控除を年末調整で申請できますか?
できない。医療費控除は年末調整の対象外なので、会社員でも確定申告が必要になる。
年末調整済みでほかに申告義務がない人は、還付申告として手続きできる場合がある。
2025年分の医療費控除は2026年10月でも申告できますか?
申告義務のない人が行う通常の還付申告なら、2025年分は原則2030年12月31日まで提出できる。
ただし、申告義務があった人や、すでに申告書を提出した人は手続き・期限が異なる。
医療費控除の領収書は税務署へ提出する必要がありますか?
原則として、医療費控除の明細書を提出し、領収書は所定の期間、自宅などで保存する。
一定の医療費通知や電子データを利用した場合は、対応する領収書の保存が不要になる取扱いがあるが、条件を確認する必要がある。
制度情報の確認資料と確認時点
この記事は2025年分(令和7年分)の所得税申告を対象に、2026年10月22日時点で確認できる国税庁の制度情報を基に整理している。
主要な資料と、本文で確認した内容の対応関係は次のとおり。
| 国税庁の資料 | 主な確認事項 |
|---|---|
| 令和7年分 確定申告特集 | 申告期間、e-Tax、マイナポータル連携 |
| No.1120 医療費を支払ったとき(医療費控除) | 対象期間、計算式、補填額、控除上限 |
| No.1122 医療費控除の対象となる医療費 | 診療費、通院交通費、対象外の費用 |
| No.1119 医療費控除に関する手続について | 明細書、医療費通知、領収書の保存 |
| No.2030 還付申告 | 還付申告の期間、還付の条件、更正の請求 |
| No.1131 セルフメディケーション税制と通常の医療費控除との選択適用 | 両制度の併用不可、選択変更の制限 |
| No.1155 ふるさと納税(寄附金控除) | ワンストップ特例と確定申告の関係 |
国税庁のタックスアンサーは、2026年4月1日現在の法令等に基づく案内を含むため、2025年分の確定申告特集と区別して確認している。
本記事の計算例は制度の理解を目的としたモデルケースであり、特定の人の還付予定額を示すものではない。
実際の申告では、対象年分の適用条件と個別の所得・控除状況を確認してほしい。
参考
- 令和7年分 確定申告特集 確定申告の時期はもうすぐです。早めの申告準備を!
- 医療費控除でいくら戻る?計算方法や還付金額のシミュレーションを紹介 – マネコミ!┃東京海上日動あんしん生命保険
- サラリーマンでも確定申告した方がお得! 医療費控除のしくみ
- 無料で簡単家計簿アプリ|マネーフォワード ME
- 医療費控除 | 健保のしくみ | 計機健康保険組合
「観たい作品はある。でも、毎月お金がかかるのはちょっと……」という方へ。
U-NEXTは31日間の無料トライアル付き。登録日を含む31日以内に解約すれば、月額料金はかかりません。解約はアプリやWebから、数分で完了します。
登録は3ステップ。無料期間の後は月額2,189円(税込)ですが、まず0円で使ってみて、続けるかどうかを自分で決められます。
まず31日間0円で試してみる
コメント