会社員の確定申告は、必要書類をそろえ、所得と控除を入力し、申告書を作成・提出する4ステップで自分でも進められる。
2026年分の所得税の確定申告期限は、原則として2027年3月15日(月)。国税庁の「確定申告書等作成コーナー」を使えば、スマートフォンやパソコンから申告できる。
初めて申告する人が迷いやすい入力欄の選び方から、副業20万円の判定、2026年分の税制改正、提出後の確認まで、実際の手続きに沿って整理していこう。
会社員の確定申告は4ステップで進められる
①源泉徴収票などを準備する → ②所得と控除を整理する → ③申告書を作成する → ④提出して受付・納税を確認する。
年末調整で税額の精算が済んでいる会社員は、原則として確定申告が不要。ただし、副業所得や医療費控除などの事情によって必要になる場合がある。
\初回31日間 無料トライアル/
「この作品、今からでも追いつける?」と思ったら
U-NEXTの見放題作品は44万本以上(2026年10月時点・公式発表)。放送を待たずに、気になったドラマを第1話からまとめて見られます。
▶ U-NEXTで見放題作品をチェック(31日間無料)※作品ごとに配信状況は変わります。見たい作品が見放題かどうかは、U-NEXTの作品ページで確認できます。
会社員の確定申告のやり方は?自分でできる4ステップ
会社員が自分で確定申告するなら、国税庁の「確定申告書等作成コーナー」を利用する方法が分かりやすい。
税額を最初から手計算する必要はない。ただし、申告する所得の種類や控除の条件については、自分で確認する部分が残る。
まず、実際の作業とその目的を整理しよう。
| ステップ | 行うこと | 確認するポイント |
|---|---|---|
| ①書類準備 | 源泉徴収票などを集める | 収入・税額・控除資料 |
| ②所得整理 | 副業の収入と経費を計算する | 所得区分・控除条件 |
| ③申告書作成 | 作成コーナーに入力する | 入力内容・計算結果 |
| ④提出・確認 | e-Taxなどで提出する | 受付結果・納税・控え |
実際には、この作業へ入る前に「そもそも自分に確定申告が必要か」を確認しておきたい。
年末調整だけで完結する人なら、不要な手続きを増やさずに済むからだ。
ステップ1:源泉徴収票と必要書類を準備する
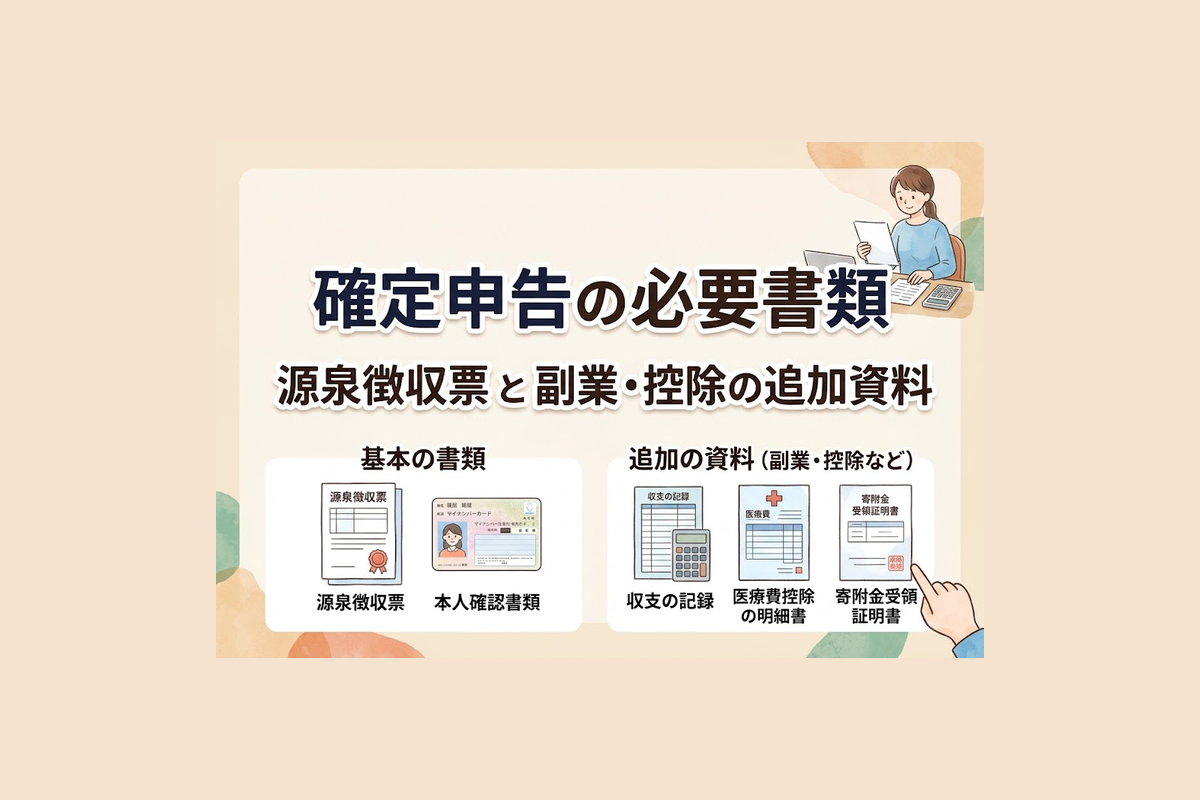
最初に用意するのは、勤務先から交付される給与所得の源泉徴収票。
源泉徴収票には、1年間の給与収入、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額などが記載されている。
特に確認したいのは、次の4項目だ。
- 支払金額:その年の給与収入
- 給与所得控除後の金額:給与収入から給与所得控除などを反映した金額
- 所得控除の額の合計額:年末調整で反映された所得控除の合計
- 源泉徴収税額:勤務先が源泉徴収し、年末調整後に確定した所得税などの額
例えば、源泉徴収票の「支払金額」が400万円なら、それは給与収入400万円を意味する。
給与所得控除後の金額が別に記載されているため、400万円をそのまま課税所得として扱うわけではない。
という違いも覚えておこう。
NHK/2026-10-06公開の公式映像
作品紹介・公式告知(作品全体/2026-10-06公開)。公式掲載タイトル:ドラマ10【会社員】10月13日(火)放送開始 | 正しく、合理的に登り詰めてきた、はずだった― 吉田羊主演でお届けする極限のオフィス・サスペンス!| NHK。 この記事で扱う対象に対応する公式資料です。。記事で扱う対象の公式映像です。予告・先行映像には該当話の内容が含まれます。本編で確定した内容とは区別してください。
ドラマ10【会社員】10月13日(火)放送開始 | 正しく、合理的に登り詰めてきた、はずだった― 吉田羊主演でお届けする極限のオフィス・サスペンス!| NHK
投稿元が外部サイトでの埋め込みを許可していないため、公式YouTubeでご覧ください。
公式掲載元確認日:2026-11-01。掲載当時の情報と現在の放送状況は区別してください。
2019年4月1日以後に提出する所得税の確定申告書では、給与所得の源泉徴収票の添付は原則不要となっている。ただし、申告書へ転記する情報を確認するため、手元には用意したい。
副業がある場合は、売上や報酬の記録、請求書、必要経費の資料も準備する。
医療費控除やふるさと納税を申告するなら、医療費控除の明細書や寄附金の証明書なども確認しておこう。
この段階で大切なのは、書類を大量に集めることではない。
自分が申告する所得と控除に必要な資料を、漏れなくそろえることが最初の目標になる。
ステップ2:給与所得・副業所得・控除を整理する
続いて、申告する年の1月1日から12月31日までの所得を整理する。
会社員の場合、給与所得は原則として給与収入から給与所得控除を差し引いて計算する。一方、副業が雑所得や事業所得に該当するなら、収入から必要経費を差し引いて所得金額を求める。
具体的なモデルケースを使って考えてみよう。
| 項目 | 年間金額 |
|---|---|
| 本業の給与収入 | 400万円 |
| 副業の売上 | 45万円 |
| 副業の必要経費 | 15万円 |
| 副業の所得 | 30万円 |
※副業は業務に係る雑所得に該当し、15万円が必要経費として認められる架空の例。給与は1か所から受け取り、年末調整済みとする。
この場合、副業で受け取った45万円を、そのまま所得金額として申告するわけではない。
計算は「45万円-15万円=30万円」となる。
勤務先で年末調整を受けた一般的な会社員が、給与所得・退職所得以外に30万円の所得を得ているなら、ほかに特別な例外がない限り、所得税の確定申告が必要になる。
ただし、副業所得が30万円だからといって、必ず追加納税が発生するとは限らない。
最終的な所得税額は、給与所得、所得控除、税額控除、源泉徴収済みの税額などを合わせて計算するからだ。
僕がこの例で注目したいのは、売上45万円と所得30万円は、別の目的で使う数字という点になる。
売上は収入の規模を示し、所得は必要経費を差し引いた後の利益に相当する。確定申告では、この二つを区別することが欠かせない。
ステップ3:確定申告書等作成コーナーで入力する
書類と数字がそろったら、国税庁の確定申告書等作成コーナーを開く。
2026年10月22日時点で参照できる2025年分の作成コーナーでは、申告する年分や税目、提出方法を選び、必要な情報を入力する構成になっている。
2026年分の具体的な画面配置は、対象年分の作成コーナーが公開された際に確認する必要がある。
基本的な流れは次のとおり。
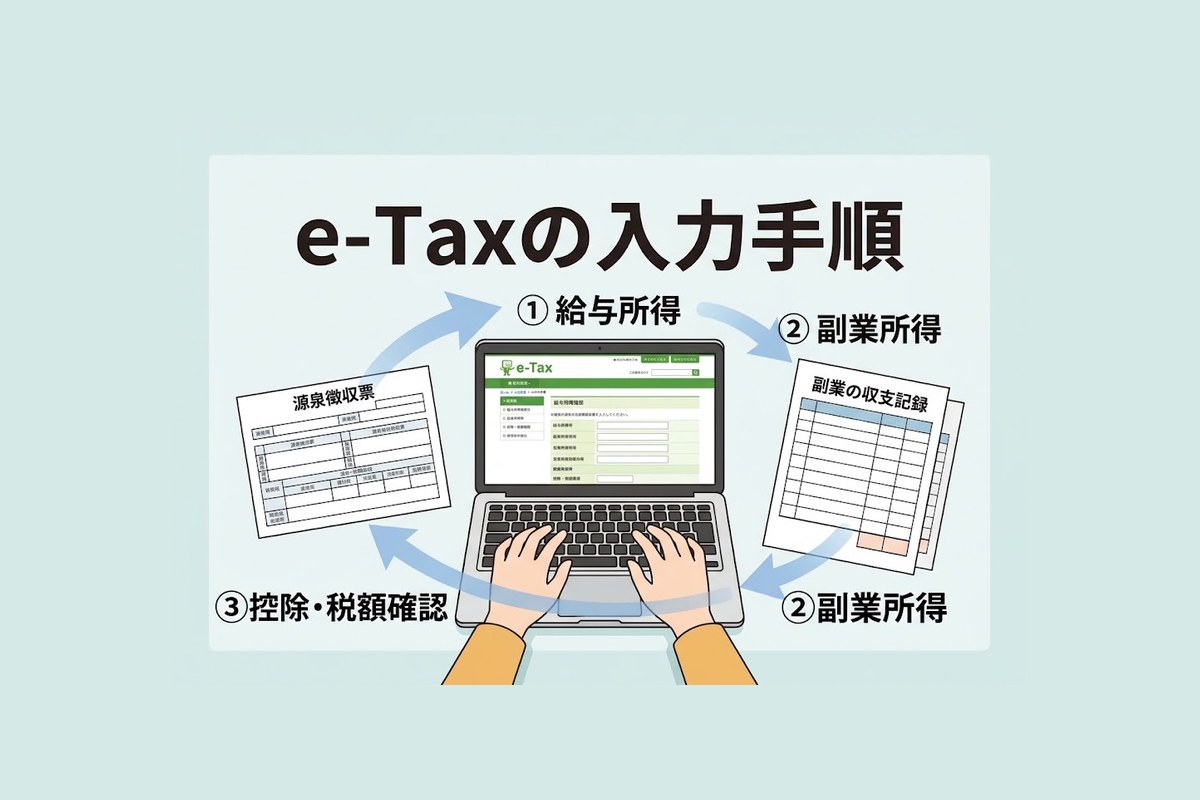
1. 確定申告書等作成コーナーで「作成開始」を選ぶ
2. e-Taxまたは書面などの提出方法を選択する
3. 申告する年分と「所得税」を選ぶ
4. マイナンバーカード方式などの案内に沿って認証する
5. 「給与所得」の入力画面へ進む
6. 源泉徴収票の内容を入力する
7. 必要に応じて副業所得を入力する
8. 医療費控除や寄附金控除などを入力する
9. 税額の計算結果を確認する
10. 氏名・住所・マイナンバー・口座情報などを確認する
ここで、先ほどのモデルケースを実際の入力に当てはめてみよう。
給与400万円・副業所得30万円なら何を入力する?
まず、給与所得の入力欄では、源泉徴収票を見ながら給与の支払金額や源泉徴収税額などを入力する。
給与収入が400万円でも、源泉徴収票のほかの数字を推測で埋めてはいけない。実際に勤務先から交付された内容を使う。
次に、副業の所得区分を選ぶ。
今回の例では雑所得に該当することを前提としているため、業務に係る雑所得の入力項目へ進み、収入45万円と必要経費15万円をそれぞれ入力する。
ここで気を付けたいのは、30万円という所得金額だけを入力して、収入と経費の情報を省略しないことだ。
作成コーナーでは、該当する入力画面の案内に従って収入と必要経費を登録し、計算された所得金額を確認する。
副業が事業所得に該当する場合は、青色申告決算書や収支内訳書など、必要な書類や入力方法が異なる。
副業をしているという理由だけで、事業所得を選べるわけではない。
業務の実態や継続性、記帳・帳簿保存の状況などに応じて、適切な所得区分を判断する必要がある。
続いて、利用できる所得控除を確認する。
例えば、その年に医療費控除の対象となる支出があった場合は、医療費控除の入力項目へ進む。
ふるさと納税を確定申告する場合は、寄附金控除の対象となる寄附について必要事項を入力する。
最後に計算結果が表示されるので、追加で納める税額なのか、還付される税額なのかを確認しよう。
ここまでが、一人の会社員の収入と控除を申告書へ反映する基本的な流れになる。
入力途中で保存・再開する方法
確定申告書を一度に作り終えられないこともある。
副業の経費を確認している途中で領収書が見つからなかったり、控除証明書の数字を調べ直したりすることも考えられる。
そんなときは、作成コーナーのデータ保存機能を利用したい。
2025年分の作成コーナーでは、入力途中の申告データを保存し、後で読み込んで再開する方法が案内されている。
一般的な流れは、入力中に保存操作を行い、保存されたデータファイルを保管する。その後、トップ画面の保存データ利用機能から対象データを読み込んで作成を再開する。
保存される申告データには「.data」という拡張子が使われる場合がある。
このファイルは申告書を再編集するためのデータであり、閲覧用のPDFとは用途が異なる。
保存データを直接書き換えたり、誤って削除したりしないようにしよう。
また、2026年分の操作メニュー名や対応する保存形式については、公開後の案内で確認してください。
僕は、初めての人ほど、一時保存を利用して落ち着いて確認する方がよいと考えている。
申告を急いで終わらせるより、数字の根拠を確かめてから提出することに意味がある。
ステップ4:申告書を提出して受付・納税を確認する
申告書が完成したら、提出へ進む。
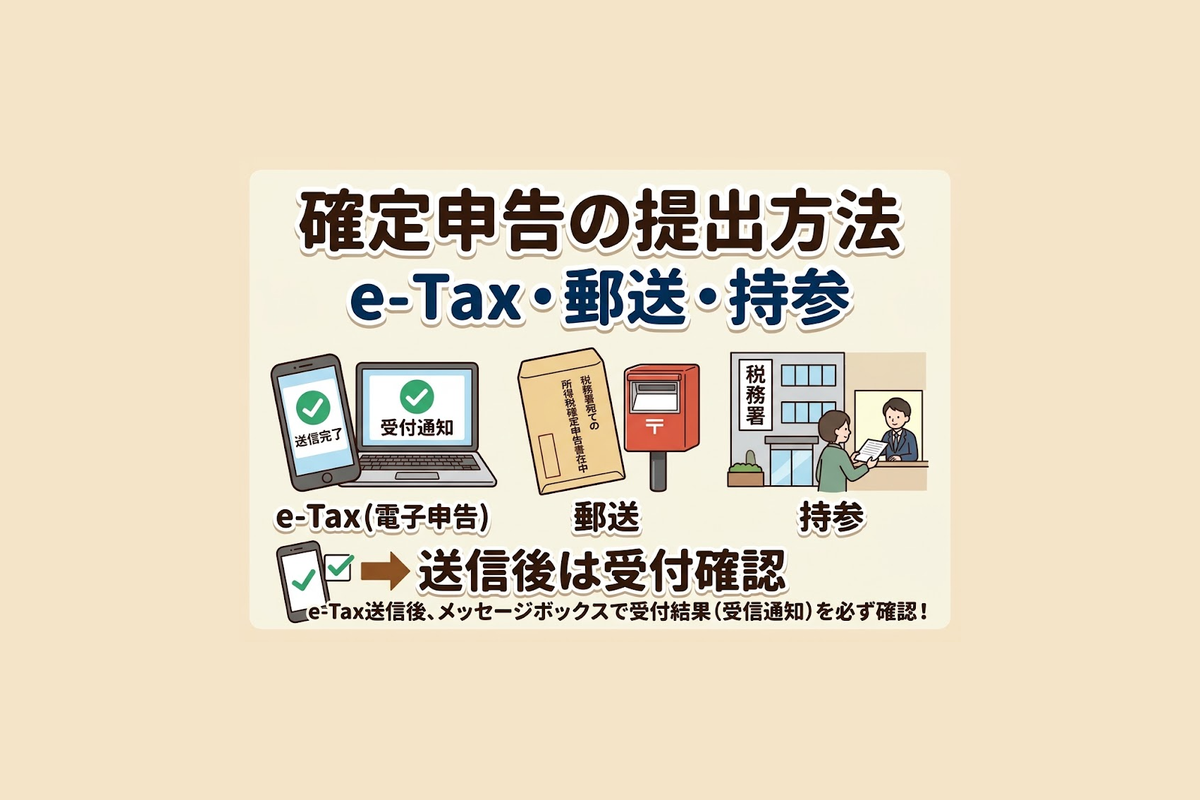
提出方法は大きく分けてe-Tax、郵送、税務署などへの持参がある。
| 提出方法 | 特徴 | 提出後の確認 |
|---|---|---|
| e-Tax | インターネットで送信 | 受信通知・エラーの有無 |
| 郵送 | 印刷した書類を送付 | 送付先・通信日付印 |
| 持参 | 税務署などへ提出 | 受付日時・提出先 |
スマートフォンでe-Taxを利用する場合、マイナンバーカードの読み取りに対応した端末や、利用する認証方式に必要な準備を行う。
マイナンバーカードを使う場合は、電子証明書の有効期限にも注意したい。
主な暗証番号は次のとおりだ。
| 暗証番号 | 形式 | 主な用途 |
|---|---|---|
| 利用者証明用電子証明書 | 数字4桁 | ログイン時の本人認証 |
| 署名用電子証明書 | 英数字6~16文字 | 電子署名など |
暗証番号を一定回数連続して間違えるとロックされるため、事前に確認しておこう。
対応するスマートフォン用電子証明書などを利用できる場合には、カードの読み取り方法や認証の手順が異なることもある。
e-Taxで送信した後は受信通知を確認する
申告データの送信操作が終わっても、そこで確認をやめないことが大切だ。
e-Taxでは、送信直後に表示される即時通知に加え、メッセージボックスの受信通知によって受付結果を確認できる。
受信通知では、受付日時や受付番号、エラーの有無などを確認する。
もし受信通知に送信エラーが表示された場合は、エラー内容を確認し、必要な修正をして再送信する。
電子証明書の失効や入力内容の不備など、原因によって対応方法は異なる。
エラーの意味が分からない場合は、e-Taxの案内やヘルプデスクで確認しよう。
正常に受け付けられたことを確認したら、申告書の控え、送信データ、受信通知などを保存しておきたい。
国税庁の「e-Taxの受付結果(受信通知)の確認方法」でも、受付日時や手続き名から送信内容を確認する手順が案内されている。
納税が必要な場合は申告書の提出だけで終わらない
確定申告によって追加納税が必要になった場合は、申告書の提出とは別に納付を行う。
所得税の主な納付方法には、振替納税、ダイレクト納付、インターネットバンキング、クレジットカード納付、スマートフォンアプリ納付などがある。
納付方法によって事前手続きや利用条件、手数料の有無などが異なる。
また、申告書の提出期限と納税期限、振替納税の引落日は、必ずしも同じではない。
2026年分の所得税の申告期限は原則2027年3月15日で、通常の納付期限も同日となる。
一方、振替納税は別途指定される振替日に口座から引き落とされる。2027年の具体的な振替日は、国税庁の納付案内で確認する必要がある。
振替納税を利用するには所定の手続きが必要で、口座残高が不足すると納付できないおそれもある。
還付申告の場合は、申告した内容に応じて還付金の処理が進む。
還付されるまでの期間は、申告内容や審査状況によって変わるため、申告直後の入金を前提にしない方がよい。
会社員の確定申告に必要な書類は?ケース別チェックリスト
会社員の確定申告では、全員が同じ書類を用意するわけではない。
基本となる源泉徴収票などに加えて、副業・医療費控除・住宅ローン控除といった申告理由に応じた資料を準備する。
最初に確認したい基本書類
| 書類・情報 | 用途 | 提出の扱い |
|---|---|---|
| 確定申告書 | 所得・控除・税額の申告 | 必要 |
| 給与所得の源泉徴収票 | 給与と源泉徴収税額の入力 | 原則添付不要 |
| マイナンバー | 個人番号の記載 | 必要 |
| 本人確認書類 | 番号・身元確認 | 提出方式による |
| 控除証明書 | 各種控除の確認 | 控除の種類による |
| 本人名義の口座情報 | 還付金の受取先 | 還付時に使用 |
書面で確定申告する場合、マイナンバーカードがあれば、番号確認と身元確認の両方に利用できる。
マイナンバーカードを持っていない場合は、個人番号が記載された住民票の写しなどの番号確認書類と、運転免許証などの身元確認書類を組み合わせる方法がある。
e-Taxで電子的な本人認証を行う場合は、書面提出とは確認方法が異なる。
なお、マイナンバーカードがないからといって、確定申告そのものができなくなるわけではない。
選択する申告方法に応じて、必要な本人確認の方法を確かめよう。
副業・医療費控除・住宅ローン控除の追加書類
| 申告内容 | 主な準備資料 |
|---|---|
| 副業の雑所得 | 売上記録・経費資料・請求書など |
| 副業の事業所得 | 青色申告決算書または収支内訳書など |
| 医療費控除 | 医療費控除の明細書 |
| ふるさと納税 | 寄附金受領証明書など |
| 住宅ローン控除の初年度 | 控除額計算明細書・住宅取得関係資料など |
| 雑損控除 | 損害額・災害関連支出の資料 |
| 株式の譲渡所得等 | 特定口座年間取引報告書など |
この表は、申告書を作成するための代表的な資料を整理したものだ。
すべてを紙で提出するわけではなく、e-Taxでは一定の証明書について添付省略や電子データ連携が認められる場合もある。
住宅ローン控除の必要書類は、住宅の取得時期や住宅の種類、金融機関による年末残高情報の提供方式などによって変わる。
「去年、知人がこの書類で申告したから自分も同じ」と考えるのではなく、自分の住宅取得年や適用制度を確認することが大切になる。
医療費の領収書は原則5年間保存する
医療費控除を申告するときは、原則として医療費控除の明細書を作成する。
領収書そのものは原則として申告書への添付が不要だが、通常は確定申告期限等から5年間保存しなければならない。
ただし、必要事項を満たす医療費通知を添付する場合など、領収書の保存に関する取り扱いが異なるケースもある。
提出不要と保存不要を混同しないこと。
保存が必要な領収書を確認し、原則5年間保管しておこう。
副業についても、収入や必要経費を説明できる帳簿・証拠書類を整理しておきたい。
これは申告する数字を確かめるためだけでなく、後から内容について説明を求められた場合にも役立つ。
\続きが気になる方へ/
無料期間のうちに、まとめて一気見
- 月額2,189円(税込)の見放題が、初回は31日間無料
- アカウントは最大4つ。家族と分けて使える
- スマホアプリなら、ダウンロードして移動中にも見られる
※作品ごとに配信状況は変わります。見たい作品が見放題かどうかは、U-NEXTの作品ページで確認できます。
会社員でも確定申告が必要な人は?副業20万円の判断方法
会社員は、勤務先で年末調整を受けていれば、原則として所得税の確定申告をする必要がない。
ただし、給与の年間収入が2,000万円を超える人や、一定の副業所得が20万円を超える人などには申告義務が生じる場合がある。
国税庁のタックスアンサー「No.1900 給与所得者で確定申告が必要な人」では、申告が必要となる主な条件が整理されている。
副業所得が20万円を超える会社員
1か所から給与を受け取り、その給与について源泉徴収・年末調整が行われている一般的な会社員は、給与所得・退職所得以外の所得の合計額が20万円を超えると、原則として所得税の確定申告が必要になる。
ここでいう20万円は、原則として副業の売上ではなく、必要経費を差し引いた所得金額で判定する。
| 副業収入 | 必要経費 | 副業所得 | 一般的な判定 |
|---|---|---|---|
| 25万円 | 10万円 | 15万円 | 条件次第で申告不要 |
| 45万円 | 15万円 | 30万円 | 原則申告必要 |
| 60万円 | 30万円 | 30万円 | 原則申告必要 |
※副業が雑所得に該当し、必要経費が認められる場合の架空の例。給与の状況やほかの所得によって申告要否は変わる。
重要なのは、給与以外の所得が複数ある場合、それらを合計して判定することだ。
例えば、副業の雑所得が15万円でも、別に申告対象となる所得が10万円あれば、合計25万円になる。
一方、副業がアルバイトなどの給与なら、給与を2か所以上から受ける場合の規定に沿って判断する必要がある。
であり、すべての人が一律に使える免除制度ではない。
副業所得20万円以下でも住民税申告が必要になる場合
所得税の確定申告が不要でも、住民税の申告まで不要になるとは限らない。
例えば、年末調整済みの会社員が、副業の雑所得として年間15万円を得ていたケースを考えてみよう。
一定の条件を満たせば、所得税の確定申告を省略できる可能性がある。
しかし、その場合でも自治体への住民税申告が必要になることがある。
所得税と個人住民税では、申告不要となる条件が異なるためだ。
僕が気になるのは、同じ副業所得15万円でも、「所得税の確定申告が不要」と「税務上の手続きが一切不要」は意味が違うという点になる。
この違いを知らないと、所得税の申告を省略できると判断した時点で、住民税に必要な手続きまで確認しなくなる。
申告先や書類の提出方法は自治体ごとに確認しよう。
また、医療費控除などを受けるために所得税の確定申告をする場合には、20万円以下の副業所得も原則として申告書に含める必要がある。
注意:20万円以下でも申告が必要になる場合
副業所得が20万円以下でも、所得税の確定申告を行う場合には、その所得も原則として申告に含める。
所得税の申告を省略する場合でも、住民税については居住地の自治体の案内を確認する。
給与収入が2,000万円を超える場合
給与の年間収入が2,000万円を超える会社員は、原則として年末調整の対象とならない。
そのため、確定申告によって所得税額を精算する必要がある。
この判定に使うのは、給与所得控除後の所得金額ではなく、給与の年間収入金額となる。
源泉徴収票の「支払金額」を確認しよう。
複数の勤務先で給与を受け取っている場合
本業以外にアルバイトなどの給与収入がある人も、申告要否を確認したい。
給与を2か所以上から受け、すべての給与が源泉徴収の対象となる場合には、年末調整されなかった給与の収入金額と給与所得・退職所得以外の所得金額の合計が20万円を超えると、原則として申告が必要になる。
ただし、給与収入や所得控除などに関する例外があるため、単純に20万円を超えた人全員が申告義務を負うわけではない。
複数の勤務先から交付された源泉徴収票をそろえ、年末調整された給与と、されていない給与を区別しよう。
転職・退職した会社員はどうする?
年の途中で転職した場合、前職の源泉徴収票を転職先へ提出し、前職分を含めて年末調整を受けていれば、原則として給与についての精算は完了する。
一方、年末調整が行われなかった場合は、所得や源泉徴収の状況によって確定申告が必要になる場合がある。
退職後に再就職せず、年末調整を受けなかった人は、所得税を納め過ぎていることも考えられる。
その場合は還付申告によって税金が戻る可能性があるが、退職した人全員に確定申告義務が生じるわけではない。
ここでも、申告義務がある場合と、申告することで還付を受けられる場合を分けて考えたい。
2026年分の確定申告で何が変わる?税制改正と控除額
2026年分の所得税では、基礎控除や給与所得控除の最低保障額が見直されている。
2026年の所得に対する確定申告は原則として2027年に行うため、前年の申告書と同じ控除額をそのまま使わないことが重要になる。
国税庁の「No.1199 基礎控除」「No.1410 給与所得控除」および「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」をもとに、2026年10月22日時点で確認できる制度を整理しよう。
基礎控除と給与所得控除はどう変わった?
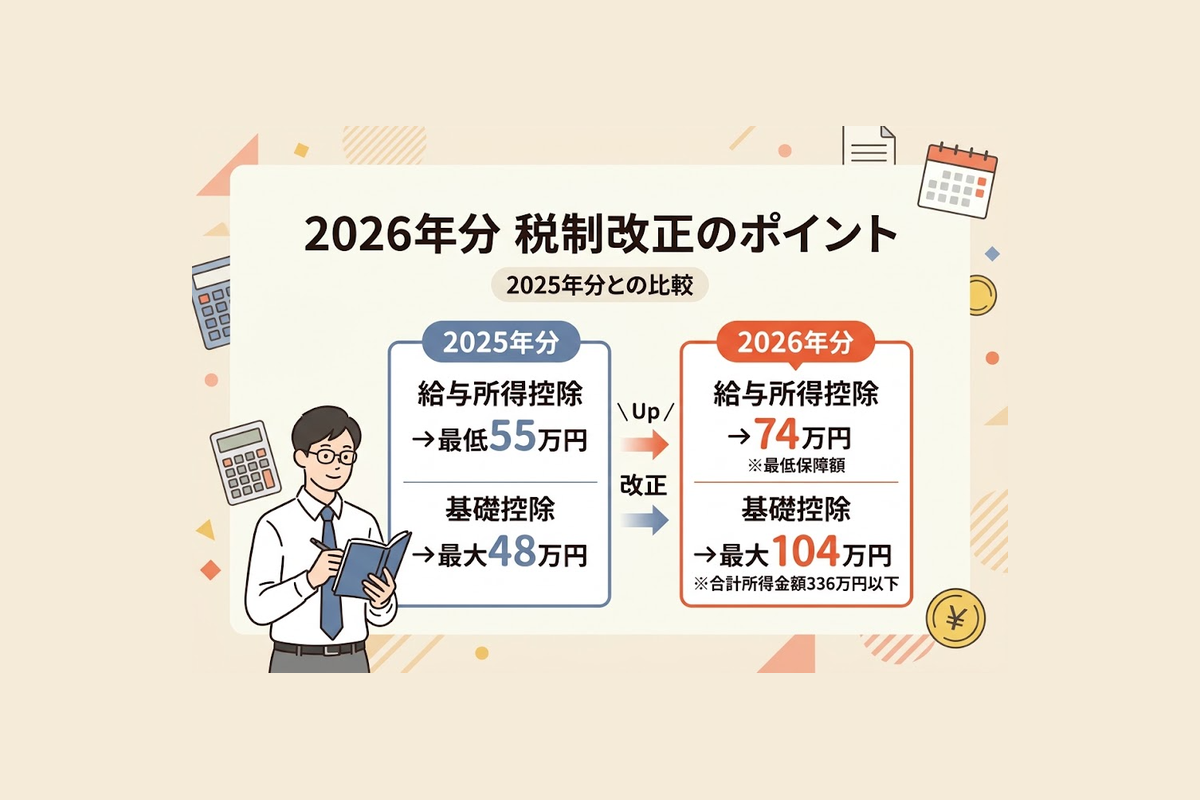
2026年分では、給与所得控除の最低保障額が2025年分の65万円から74万円へ引き上げられた。
また、基礎控除は合計所得金額に応じて変わり、居住者については最大104万円となる。
| 比較項目 | 2025年分 | 2026年分 |
|---|---|---|
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 基礎控除の最大額 | 95万円 | 104万円 |
| 扶養親族の合計所得金額の要件 | 58万円以下 | 62万円以下 |
ただし、2026年分の基礎控除がすべての会社員に104万円適用されるわけではない。
合計所得金額によって、次のように控除額が変わる。
| 2026年分の合計所得金額 | 基礎控除額 |
|---|---|
| 336万円以下 | 104万円 |
| 336万円超489万円以下 | 68万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
※居住者の2026年分所得税に適用される金額。2026年12月1日施行の改正を含む。
特に覚えておきたいのは、
という条件だ。
給与収入の金額ではなく、給与所得やほかの所得などを踏まえた合計所得金額で判断する。
給与400万円・副業所得30万円なら前年とどう違う?
先ほどのモデルケースを使い、2025年分と2026年分の違いを考えてみよう。
給与収入400万円、副業所得30万円という条件を両年で固定し、給与所得控除と基礎控除に絞って比較する。
給与収入400万円の場合、通常の給与所得控除額は124万円となる。
400万円-124万円=276万円
これが給与所得の計算上の金額となる。
そこに副業所得30万円を加えると、合計所得金額は306万円となる。
給与所得控除の最低保障額は2026年分に引き上げられたが、このモデルケースでは通常の計算による控除額が124万円となるため、最低保障額の引上げによる給与所得控除額の変化はない。
違いが出るのは、基礎控除の部分だ。
| 比較項目 | 2025年分 | 2026年分 |
|---|---|---|
| 給与収入 | 400万円 | 400万円 |
| 給与所得控除 | 124万円 | 124万円 |
| 給与所得 | 276万円 | 276万円 |
| 副業所得 | 30万円 | 30万円 |
| 合計所得金額 | 306万円 | 306万円 |
| 基礎控除 | 88万円 | 104万円 |
| 基礎控除額の差 | ― | 16万円増 |
※給与所得控除と基礎控除に絞った比較。所得金額調整控除その他の特例は考慮せず、同じ所得条件を両年へ当てはめた例。
この条件では、基礎控除が16万円増えるため、ほかの所得控除などが同じであれば、課税所得が前年より16万円少なくなる方向に働く。
ただし、16万円がそのまま所得税から差し引かれるわけではない。
実際の税額差は、適用される税率、ほかの所得控除、税額控除などによって変わる。
ここが今回の改正で押さえておきたい点になる。
給与所得控除の最低保障額が9万円増えても、年収400万円の会社員が一律に9万円分の所得控除を追加で受けられるわけではない。
どの所得層にどの改正が効くのかを分けて見る必要がある。
僕は、この違いを理解することが、前年の申告書を参考にする際の大きな助けになると考えている。
数字を前年から引き継ぐのではなく、同じ収入条件でも控除の適用額が変わる可能性を確認したい。
2026年度税制改正はいつから適用される?
2026年度税制改正による基礎控除の引上げなどは、原則として2026年12月1日に施行され、2026年分の所得税から適用される。
主な流れは次のとおりだ。
| 時期 | 内容 |
|---|---|
| 2025年度税制改正 | 基礎控除・給与所得控除などを見直し |
| 2025年12月1日 | 2025年度改正の主要部分を施行 |
| 2026年度税制改正 | 基礎控除や給与所得控除の最低保障額などを再び見直し |
| 2026年12月1日 | 2026年度改正の主要部分を施行 |
| 2027年2~3月 | 2026年分の所得税を確定申告 |
制度の施行日が年末に設定されていても、対象となる所得税の年分は2026年分となる。
ただし、施行日前に死亡や出国に伴う準確定申告を行う場合など、特別な適用関係がある。
一般的な会社員が2027年に申告する場合は、2026年分に対応した国税庁の作成コーナーや控除額を確認しよう。
扶養親族と生命保険料控除の変更も確認
2026年分では、扶養控除の対象となる親族の合計所得金額の要件が、原則として62万円以下へ引き上げられる。
扶養親族の所得が給与だけで、給与所得控除の最低保障額74万円を適用できる場合には、給与収入136万円以下が所得要件上の目安となる。
ただし、扶養控除には年齢や生計を一にすることなど、別の条件もある。
また、所得税の扶養控除と社会保険上の扶養は別の制度だ。
所得税で扶養控除の対象になることと、社会保険上の被扶養者になれることは同じではない。
19歳以上23歳未満の親族については、特定親族特別控除が関係する場合もある。
2026年分では、対象となる親族の合計所得金額が62万円超123万円以下の場合、所得に応じた段階的な控除が設けられている。
さらに、23歳未満の扶養親族を有する場合、一定の要件を満たす一般の新生命保険料について、生命保険料控除の上限が4万円から6万円に引き上げられる特例もある。
ただし、生命保険料控除全体の上限12万円が無条件に増えるわけではない。
国税庁の「令和8年分 年末調整のしかた」「令和8年分 年末調整Q&A」でも、扶養親族の条件や生命保険料控除の特例が説明されている。
家族の年齢、所得、保険契約の区分によって適用条件が変わるため、前年と同じ家族構成でも控除額を確かめたい。
医療費控除・ふるさと納税・住宅ローン控除はどう申告する?
会社員の確定申告は、副業による追加納税だけが目的ではない。
医療費控除や住宅ローン控除など、年末調整だけでは反映されない控除を申告し、所得税の還付を受ける場合もある。
医療費控除は家族の医療費も対象になる
医療費控除は、本人や生計を一にする配偶者・親族のために支払った医療費について、一定の要件を満たす場合に受けられる所得控除となる。
NHKドラマ/2026-10-20の公式動画投稿
作品紹介・公式告知(作品全体/2026-10-20公開)。公式掲載タイトル:会社員の公式投稿。 2026年・第1シーズンの作品全体に関連する公式映像。対象話のあらすじや本文の個別の主張を証明する資料とは分けて掲載しています。。記事の対象に関連する番組公式投稿です。「今夜」などの表現は投稿当時のものです。予告・告知と本編の結果は区別してください。
ドラマ10【#会社員🏢】
— NHKドラマ (@nhk_dramas) October 20, 2026
[総合]今夜10時 第2回業務開始!
˗ˏˋ 第1回ラストシーンをもう一度 ˎˊ˗
\まだまだ配信でご覧いただけます!/https://t.co/jNZlCNMnyF#吉田羊 #南沙良 pic.twitter.com/6ITSTJHSVD
公式掲載元確認日:2026-11-01。掲載当時の情報と現在の放送状況は区別してください。
同居していない親族でも、生計を一にしていれば対象となる場合がある。
通常の医療費控除額は、次の式で計算する。
医療費控除額=対象となる医療費-保険金などの補填額-基準額
基準額は原則10万円。ただし、総所得金額等が200万円未満の場合は、その5%となる。
医療費控除額の上限は200万円だ。
例えば、年間の対象医療費が18万円で、保険金などによる補填額が3万円、基準額が10万円なら、医療費控除額は5万円となる。
ただし、保険金などの補填額は、その給付の対象となった医療費に対応させて差し引く。
特定の医療費に対して支払われた保険金がその医療費を上回っても、余った金額を別の医療費から差し引くわけではない。
また、医療費控除額5万円という数字は、所得税が5万円戻るという意味ではない。
所得から差し引く金額なので、税額への影響は所得税率などによって変わる。
一定の医薬品購入費を対象とするセルフメディケーション税制もあるが、通常の医療費控除とは併用できない。
どちらの制度を利用するか、対象となる支出と要件を確認しよう。
ふるさと納税はワンストップ特例の失効に注意
ふるさと納税では、一定の限度額の範囲内で、寄附額のうち2,000円を超える部分について所得税や住民税の控除を受けられる。
確定申告が不要な会社員で、寄附先が年間5自治体以内などの条件を満たす場合は、ワンストップ特例を利用できる。
しかし、確定申告をすると、その年のふるさと納税に関するワンストップ特例の申請は無効になる。
例えば、2026年に4自治体へふるさと納税し、すべてについてワンストップ特例を申請した会社員を考えてみよう。
その後、医療費控除を利用するために確定申告することになった場合は、医療費控除だけでなく、4自治体分の寄附についても申告する必要がある。
注意:確定申告するとワンストップ特例は無効
医療費控除や副業所得などのために確定申告する場合、ワンストップ特例を申請済みの寄附も含め、その年のふるさと納税をすべて寄附金控除として申告する必要がある。
国税庁のタックスアンサー「No.1155 ふるさと納税(寄附金控除)」でも、この取り扱いが案内されている。
僕がこの仕組みで重要だと考えるのは、医療費控除を申告するという一つの行動が、以前に済ませた別の手続きにも影響する点だ。
確定申告では、新しく申告したい控除だけでなく、すでに申請したワンストップ特例への影響まで確認する必要がある。
住宅ローン控除は初年度に確定申告が必要
住宅ローン控除の正式名称は「住宅借入金等特別控除」という。
一定の条件を満たす住宅の取得などについて、住宅ローンの年末残高等を基に所得税の控除を受けられる制度となる。
会社員が住宅ローン控除を初めて受ける年は、原則として確定申告が必要になる。
主な資料には、住宅借入金等特別控除額の計算明細書、住宅の取得や居住状況を確認できる資料などがある。
必要書類は住宅の取得年や種類、住宅性能、金融機関による年末残高情報の提供方式などによって異なる。
2年目以降は、所定の条件を満たせば年末調整で控除を受けられる。
ただし、控除率や控除期間、借入限度額などは入居した年や住宅の条件によって異なる。
住宅ローン控除を利用する場合は、申告する年分だけでなく、住宅に入居した年の制度も確認したい。
確定申告はいつまで?2026年分の期限と提出後の訂正方法
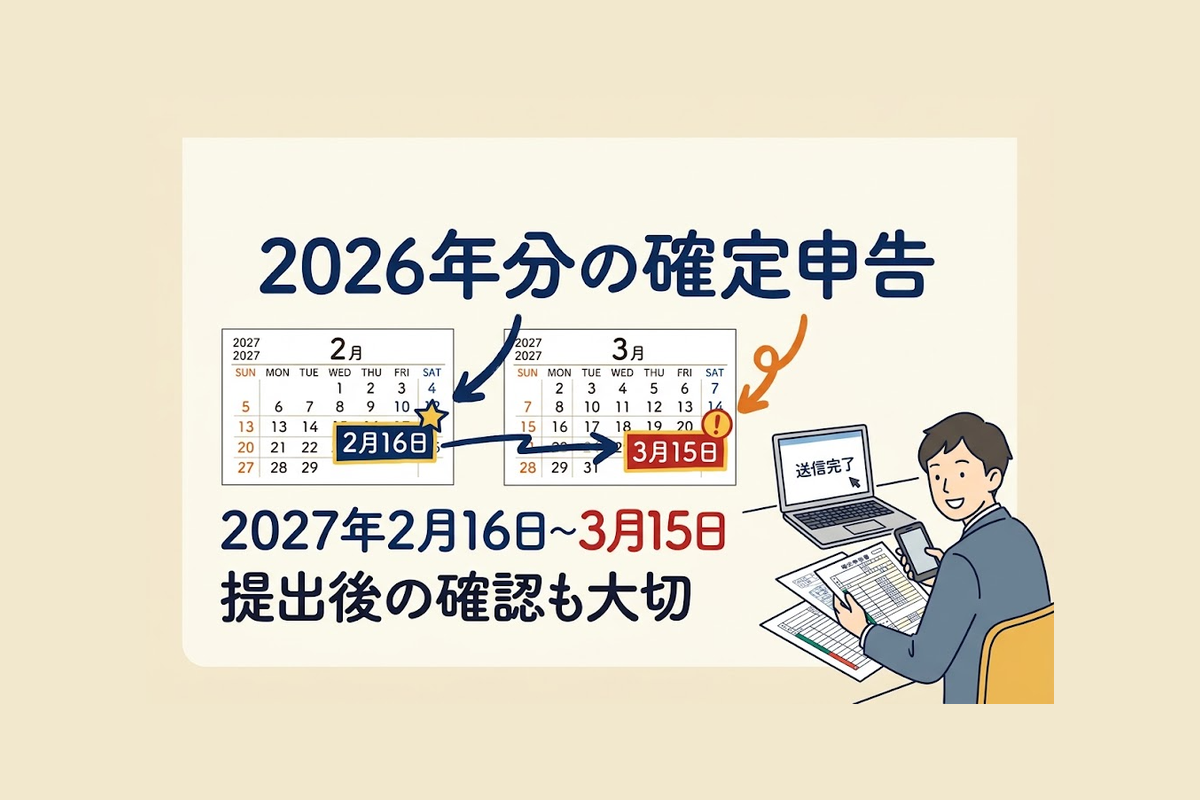
2026年1月1日から12月31日までの所得に対する確定申告は、原則として2027年2月16日(火)から3月15日(月)までに行う。
所得が発生した年と、申告する年を混同しないことが大切になる。
2026年分の申告期限は2027年3月15日
| 申告する所得の年分 | 原則的な申告期間 |
|---|---|
| 2025年分 | 2026年2月16日~3月16日 |
| 2026年分 | 2027年2月16日~3月15日 |
| 還付申告のみ | 原則として翌年1月1日から5年間 |
2025年分の確定申告期限が2026年3月16日だったのは、3月15日が日曜日だったためだ。
2026年分については、2027年3月15日が月曜日となるため、通常の申告期限は同日となる。
郵送で申告書を提出する場合は、原則として通信日付印による期限判定が関係する。
e-Taxでは電子的な受付日時が関係するため、期限当日に送信する人は正常に受け付けられたか必ず確認しよう。
なお、申告会場の開設期間や受付方法は税務署によって異なる。
実際に窓口へ行く場合は、管轄税務署の案内を確認しておきたい。
還付申告は原則5年間できる
会社員が医療費控除などを申告し、所得税の還付を受ける場合、申告書の提出義務がない人の還付申告は、原則として対象年の翌年1月1日から5年間行える。
例えば、2025年分の還付申告なら、原則として2026年1月1日から2030年12月31日まで提出できる。
国税庁のタックスアンサー「No.2030 還付申告」にも、還付申告の期限が説明されている。
ただし、申告義務がある人や特別な制度を利用する場合など、手続きや期限が異なることもある。
また、控除の対象となる医療費を支払っていても、源泉徴収された所得税などがなければ、所得税の還付が発生しない場合がある。
還付申告は、手続きをすれば必ず現金が戻る制度ではないことも理解しておこう。
提出後に間違いを見つけたらどうする?
申告書を提出した後に、収入や経費の入力漏れ、控除の間違いに気付くこともある。
その場合は、申告期限の前か後か、税額を多く申告したか少なく申告したかによって手続きが変わる。
| 状況 | 主な対応 |
|---|---|
| 申告期限内に内容の誤りを発見 | 訂正した申告書を再提出 |
| 申告期限後に税額を少なく申告していた | 修正申告 |
| 申告期限後に税額を多く申告していた | 更正の請求 |
| 申告義務があるのに未申告 | 期限後申告 |
国税庁のe-Tax案内では、申告期限内に入力内容の誤りへ気付いた場合、正しい内容で申告書を作成し、期限までに改めて送信する方法が説明されている。
期限後に本来より少ない税額で申告していた場合は、修正申告によって正しい税額へ訂正する。
反対に、税額を多く申告したなどの場合は、一定の条件の下で更正の請求を行える。
ただし、更正の請求には期限や適用条件があり、すべての入力ミスが同じ方法で直せるわけではない。
申告内容に誤りが見つかったら、放置せず、どの手続きに該当するか確認したい。
期限を過ぎてしまった場合は?
申告義務があるのに期限までに提出できなかった場合は、速やかに期限後申告を行う必要がある。
状況によっては無申告加算税や延滞税などが発生することがある。
金額や適用条件は、申告時期や納税額、税務調査に関する通知の有無などによって変わる。
一方、申告義務のない人が還付申告を行っていなかった場合は、通常の期限後申告とは取り扱いが異なる。
僕は、期限に関する説明で最も大切なのは、申告義務がある人の期限と、還付申告をする人の期限を分けることだと考える。
どちらも確定申告という言葉を使うが、期限を過ぎた場合の意味は同じではない。
考察:会社員の確定申告で本当に間違えやすいのはどこか?
会社員が確定申告をするとき、難しく感じるのは申告書の入力画面かもしれない。
NHKドラマ/2026-11-01の公式動画投稿
作品紹介・公式告知(作品全体/2026-11-01公開)。公式掲載タイトル:会社員の公式投稿。 2026年・第1シーズンの作品全体に関連する公式映像。対象話のあらすじや本文の個別の主張を証明する資料とは分けて掲載しています。。記事の対象に関連する番組公式投稿です。「今夜」などの表現は投稿当時のものです。予告・告知と本編の結果は区別してください。
╋━━
— NHKドラマ (@nhk_dramas) November 1, 2026
私はただの駒なの
━━━╋#吉田羊 #南沙良
ドラマ10【#会社員🏢】
[総合]毎週火曜夜10時
第3回、まだまだ見逃し配信中☟https://t.co/FwzL17Blnk pic.twitter.com/fo98r9uUXJ
公式掲載元確認日:2026-11-01。掲載当時の情報と現在の放送状況は区別してください。
しかし、僕は操作方法そのものよりも、入力する数字の意味を取り違えることに注意したい。
国税庁の作成コーナーは税額の計算を支えてくれるが、元になる数字や所得区分について、利用者の判断が必要な場面は残る。
入力ミスより前に、所得の考え方を整理する
副業収入45万円、必要経費15万円のモデルケースで考えてみよう。
雑所得に該当することを前提にすると、申告する副業所得は30万円になる。
もし45万円をそのまま所得金額として扱えば、必要経費が反映されず、税額が過大に計算される可能性がある。
反対に、私生活の支出まで副業の必要経費へ含めてしまえば、所得を過少に計算するおそれがある。
特に通信費やパソコン関連費用など、仕事と私生活の両方で利用する支出は注意が必要だ。
業務に必要な部分を合理的な方法で区分し、その考え方を説明できる記録を残しておきたい。
給与所得には給与所得控除があり、副業の雑所得や事業所得では必要経費の考え方が適用される。
同じ仕事に関する支出でも、給与所得と副業所得では取り扱いが異なる。
なお、給与所得者については、一定の条件を満たす場合に特定支出控除を利用できる制度もある。
ただし、勤務先による証明や対象となる支出、控除額の計算などに条件があり、会社員が自由に経費を差し引けるという制度ではない。
重要なのは、経費をできるだけ多く計上することではなく、どの所得に対応する費用なのかを説明できることだ。
自動入力で省ける作業と、自分で判断する作業は違う
マイナポータル連携では、医療費通知情報や控除証明書などを取得し、確定申告書へ反映できる場合がある。
2026年分以後の給与情報についても、勤務先が2027年1月1日以後に給与支払報告書をeLTAXでオンライン提出することなど、一定の条件を満たす場合の取得が案内されている。
ただし、勤務先の提出状況や利用者の事前設定などによって、取得できる情報は異なる。
マイナンバーカードを持っているだけで、すべての給与や控除情報が自動入力されるわけではない。
また、自動入力された数字についても、源泉徴収票などとの照合は大切になる。
ここで見えてくるのは、申告作業には二つの役割があるということだ。
一つは、資料に記載された数字を入力する作業。
もう一つは、その数字をどの所得や控除として扱うか判断する作業となる。
自動入力が進めば、前者の負担は減る可能性がある。
しかし、後者の判断まで自動化によって不要になるとは限らない。
僕は、入力の便利さが増すほど、自動で反映された情報と、自分で確認しなければならない条件を分けて考えることが重要になると見ている。
一つの申告が別の手続きへ影響することもある
医療費控除とふるさと納税の関係も、その典型になる。
医療費控除を受けるために確定申告すると、すでに申請したワンストップ特例は無効になる。
つまり、新しい控除を一つ追加するだけでも、以前に済ませた別の手続きがそのまま有効とは限らない。
これを単なる入力漏れの問題として片付けるのは少し違う気がする。
確定申告は、一つひとつの資料を別々に提出するだけではなく、1年間の所得と控除をまとめて税額へ反映させる手続きだからだ。
源泉徴収票、副業の収支、寄附金、医療費、住宅ローン。
それぞれは別の出来事でも、確定申告では同じ年の所得税計算へつながっていく。
僕は、この全体像を理解することが、初めての確定申告で一番役に立つと考えている。
入力画面の順番を覚えること以上に、自分の1年間のお金の動きと控除の関係を整理する。
その準備ができていれば、数字を確かめながら申告書を完成させやすくなる。
NHKドラマ/2026-10-16の公式動画投稿
作品紹介・公式告知(作品全体/2026-10-16公開)。公式掲載タイトル:会社員の公式投稿。 2026年・第1シーズンの作品全体に関連する公式映像。対象話のあらすじや本文の個別の主張を証明する資料とは分けて掲載しています。。記事の対象に関連する番組公式投稿です。「今夜」などの表現は投稿当時のものです。予告・告知と本編の結果は区別してください。
\見逃した方必見!/
— NHKドラマ (@nhk_dramas) October 16, 2026
ドラマ10【#会社員🏢】
━━━━━━━━━━━
本日午後5:15から再放送!#吉田羊 さん、#南沙良 さんからのメッセージもどうぞ✨
[総合]毎週火曜夜10時
NHK ONEでも引き続き配信中☟https://t.co/jNZlCNMnyF pic.twitter.com/7Twz4sZzGX
公式掲載元確認日:2026-11-01。掲載当時の情報と現在の放送状況は区別してください。
公式動画・ドラマ公式Xの最新関連情報
NHKドラマ/2026-10-21の公式画像投稿
公式画像・告知投稿(作品全体/2026-10-21公開)。公式掲載タイトル:会社員の公式投稿。 2026年・第1シーズンの作品全体に関連する公式画像・告知投稿。対象話のあらすじや本文の個別の主張を証明する資料とは分けて掲載しています。。記事の対象に関連する番組公式投稿です。「今夜」などの表現は投稿当時のものです。予告・告知と本編の結果は区別してください。
ドラマ10【#会社員🏢】
— NHKドラマ (@nhk_dramas) October 21, 2026
[総合]毎週火曜夜10時
オフショットをお届け!📸
━━━━━━━━
◎オフでもビシッと決まっているプロジェクトメンバー✨
◎にっこにこなコンプラ室のお二人🤗
第2回配信はこちらhttps://t.co/PH6GwSx3q3
吉田羊 小久保寿人 信太昌之 鳥谷宏之 玉田真也 宮下咲 田中直樹 pic.twitter.com/JTcNbS6IJB
公式掲載元確認日:2026-11-01。掲載当時の情報と現在の放送状況は区別してください。
NHKドラマ/2026-10-19の公式画像投稿
公式画像・告知投稿(作品全体/2026-10-19公開)。公式掲載タイトル:会社員の公式投稿。 2026年・第1シーズンの作品全体に関連する公式画像・告知投稿。対象話のあらすじや本文の個別の主張を証明する資料とは分けて掲載しています。。記事の対象に関連する番組公式投稿です。「今夜」などの表現は投稿当時のものです。予告・告知と本編の結果は区別してください。
ドラマ10【#会社員🏢】
— NHKドラマ (@nhk_dramas) October 19, 2026
[総合]毎週火曜夜10時
\展示情報!/
記者会見時に登場した巨大ビジュアルとタイトルボードが
なんと!!#NHK放送博物館 に出張中です🏃
ドラマ放送期間中いつでもご覧いただけます💫
※月曜休館
みなさま、ぜひ足を運んでみてください!https://t.co/jNZlCNMnyF https://t.co/yOUCG6NbUu pic.twitter.com/T8agQl9ttJ
公式掲載元確認日:2026-11-01。掲載当時の情報と現在の放送状況は区別してください。
まとめ:会社員の確定申告は4ステップと確認作業が大切
会社員の確定申告は、必要書類をそろえ、所得と控除を整理し、申告書を作成して提出する4ステップで進められる。
初めてなら、国税庁の確定申告書等作成コーナーを利用し、源泉徴収票から順番に入力していく方法が分かりやすい。
今回の要点をまとめると、次のとおりだ。
- 申告手順:書類準備 → 所得整理 → 申告書作成 → 提出・受付確認
- 申告が必要な人:一定の副業所得20万円超、給与収入2,000万円超など
- 2026年分の税制改正:給与所得控除の最低保障額74万円、基礎控除は合計所得金額336万円以下の居住者で104万円
- 申告期限:2026年分は原則2027年3月15日まで
- 提出後の確認:受信通知、納税の有無、申告書の控えを確認する
大切なのは、入力された数字が正しいだけでなく、その数字が適切な所得区分や控除へ反映されているか確かめること。
申告内容が単純なら自分で進められるが、副業の所得区分や複雑な控除に不安がある場合は、税務署や税理士へ相談する方法もある。
制度の確認には、国税庁の「No.1900 給与所得者で確定申告が必要な人」「No.1199 基礎控除」「No.1410 給与所得控除」「No.2030 還付申告」「No.1155 ふるさと納税(寄附金控除)」などが役立つ。
本記事の制度確認日は2026年10月22日。2026年分の確定申告書等作成コーナーの画面や申告時の案内、振替納税の引落日については、2027年の申告時に国税庁の情報で最終確認してください。
本記事は国税庁の公表資料をもとに整理した一般向けの解説であり、個別の税務相談や税理士による監修を受けた記事ではない。
確定申告は、単に税金を納めるための作業ではない。1年間の所得と控除を正しく整理し、納めるべき税額や還付される税額を確かめるための手続きでもある。
まずは源泉徴収票を手元に置き、自分が申告する収入、必要経費、控除を整理することから始めよう。
よくある質問
会社員は税理士に頼まず自分で確定申告できますか?
できる。国税庁の確定申告書等作成コーナーを利用すれば、源泉徴収票などを見ながら申告書を作成できる。
ただし、所得区分が複雑な場合や控除の適用条件に迷う場合は、専門家へ相談することも検討したい。
副業所得が20万円以下なら確定申告は不要ですか?
一定の条件を満たす給与所得者は、所得税の確定申告が不要になる場合がある。
ただし、住民税の申告が必要になることがあり、医療費控除などのために所得税の確定申告をする場合は、20万円以下の副業所得も原則として申告に含める。
e-Taxで確定申告した後は何をすればよいですか?
まず、メッセージボックスで受信通知と送信エラーの有無を確認する。
正常に受け付けられたことを確認したら、申告書の控えと受付結果を保存し、追加納税がある場合は期限内に納付しよう。
岸本湊人|まったりエンタメ探検隊
参考
- 会社員/サラリーマンの確定申告のやり方!医療費控除・副業・ふるさと納税対応 | マネーフォワード クラウド確定申告
- 確定申告の必要書類をケース別にわかりやすく解説【2026年最新】
- 会社員で確定申告が必要な人とやり方を解説|ふるさと納税・医療費控除の条件も紹介|ソリマチの経営応援通信|中小企業経営・税務・労務・IT情報|ソリマチ株式会社
- 会社員は確定申告が必要?自分でやるやり方と必要書類の書き方 – 確定申告お役立ち情報 – 弥生株式会社【公式】
- 給与所得の確定申告がさらに簡単に!【利用者用ページ】|国税庁
- 会社員で確定申告が必要な人とは?ふるさと納税や副業など事例別にやり方を解説
- 会社員でも確定申告がいる?その理由と申告のやり方をわかりやすく紹介|iyomemo(いよめも)
\まずは無料で試したい方へ/
「毎月お金がかかるのは心配…」という方へ
U-NEXTは初回31日間の無料トライアル付き。31日以内に解約すれば、月額料金はかかりません。無料期間のあとは月額2,189円(税込)。続けるかどうかは、使ってみてから決められます。
>>> U-NEXTの31日間無料トライアルを見る※NHKの番組を見られる「NHKまるごと見放題パック」は別料金(月額990円)です。料金と条件は2026年11月1日に公式サイトで確認しました。
コメント