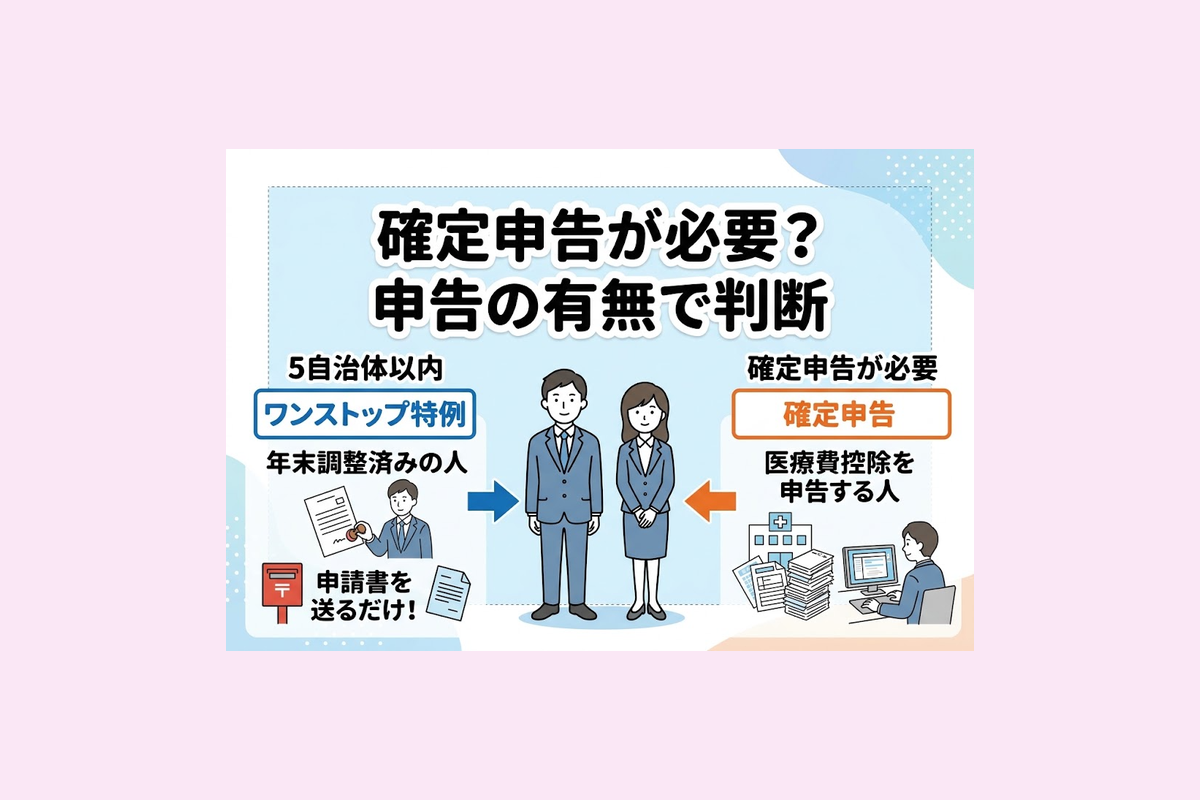
会社員のふるさと納税は、確定申告がほかに必要なく、寄附先が5自治体以内などの条件を満たせば、ワンストップ特例で申告を省略できる。
ただし、医療費控除などで確定申告をする場合は、申請済みのワンストップ特例が無効になる。2026年分の期限と必要書類に加え、5万円を寄附した場合の控除確認方法まで整理していこう。
この記事では、次の3点を中心に解説する。
- 確定申告が不要な会社員と、必要になる会社員の違い
- 2026年分の申請期限、必要書類、オンライン申請の注意点
- 医療費控除・住宅ローン控除との関係と、翌年の控除額の確認方法
ふるさと納税で見落としやすいのは、寄附した時点で申告方法が決まるとは限らないことだ。
年末に医療費控除が必要になったり、寄附先が6自治体に増えたりすると、最初に予定していた手続きが変わる。ここを理解すると、控除漏れを防ぐために何を確認すべきかが見えてくる。
\初回31日間 無料トライアル/
「この作品、今からでも追いつける?」と思ったら
U-NEXTの見放題作品は44万本以上(2026年10月時点・公式発表)。放送を待たずに、気になったドラマを第1話からまとめて見られます。
▶ U-NEXTで見放題作品をチェック(31日間無料)※作品ごとに配信状況は変わります。見たい作品が見放題かどうかは、U-NEXTの作品ページで確認できます。
会社員のふるさと納税は確定申告が必要?不要な人との違い
会社員がふるさと納税をした場合、確定申告が必要かどうかは、寄附先の自治体数と、ほかに確定申告をする事情があるかで判断する。
国税庁の「No.1155 ふるさと納税(寄附金控除)」では、一定の給与所得者について、寄附先が5団体以内ならワンストップ特例を利用できると説明している。
まずは自分がどちらに該当するか、次の表で確認してほしい。
確定申告が不要な人・必要な人の早見表
| 会社員の状況 | 申告方法 |
|---|---|
| 年末調整済み・寄附先3自治体・ほかに申告不要 | ワンストップ特例を利用可能 |
| 同じ自治体へ複数回寄附・寄附先は5自治体以内 | ワンストップ特例を利用可能 |
| 異なる6自治体以上へ寄附 | 確定申告 |
| 医療費控除を確定申告で受ける | 確定申告 |
| 住宅ローン控除の初年度 | 原則として確定申告 |
| 給与収入が年間2,000万円を超える | 原則として確定申告 |
| 給与以外の所得などで申告義務がある | 確定申告 |
| ワンストップ特例の期限に間に合わない | 確定申告による控除を検討 |
NHK/2026-10-06公開の公式映像
作品紹介・公式告知(作品全体/2026-10-06公開)。公式掲載タイトル:ドラマ10【会社員】10月13日(火)放送開始 | 正しく、合理的に登り詰めてきた、はずだった― 吉田羊主演でお届けする極限のオフィス・サスペンス!| NHK。 この記事で扱う対象に対応する公式資料です。。記事で扱う対象の公式映像です。予告・先行映像には該当話の内容が含まれます。本編で確定した内容とは区別してください。
ドラマ10【会社員】10月13日(火)放送開始 | 正しく、合理的に登り詰めてきた、はずだった― 吉田羊主演でお届けする極限のオフィス・サスペンス!| NHK
投稿元が外部サイトでの埋め込みを許可していないため、公式YouTubeでご覧ください。
公式掲載元確認日:2026-11-01。掲載当時の情報と現在の放送状況は区別してください。
ワンストップ特例を利用するには、寄附先の条件を満たすだけでなく、必要な申請をすべて期限内に済ませる必要がある。
また、所得税の確定申告が不要でも、住民税の申告が必要になる場合は別途確認が必要だ。国税庁は、確定申告や個人住民税の申告をする人について、ワンストップ特例の対象にならないことを説明している。
寄附回数が5回を超えても大丈夫?
ワンストップ特例で数えるのは、寄附した回数ではなく、1月から12月までの寄附先自治体数だ。
例えば、同じA市へ3回寄附し、B町へ2回寄附した場合、合計5回でも寄附先は2自治体となる。
| 寄附の内容 | 寄附先自治体数 | ワンストップ特例 |
|---|---|---|
| A市へ5回 | 1自治体 | 条件を満たせば利用可能 |
| A市へ3回、B町へ2回 | 2自治体 | 条件を満たせば利用可能 |
| 異なる5自治体へ各1回 | 5自治体 | 条件を満たせば利用可能 |
| 異なる6自治体へ各1回 | 6自治体 | 利用不可 |
ここで区別したいのは、
という点。
同じ自治体に複数回寄附した場合でも、ワンストップ特例の申請は原則として寄附ごとに必要になる。
「A市には以前申請したから、2回目は何もしなくてよい」とは限らない。寄附履歴と申請履歴を別々に確認することが役立つ。
年末調整だけでふるさと納税の控除は受けられる?
ふるさと納税の寄附金控除は、通常の年末調整では受けられない。
会社員は勤務先で年末調整を受けることが多いが、寄附金控除は年末調整とは別に手続きする仕組みになっている。
生命保険料控除や一定の扶養控除などは年末調整に反映される一方、ふるさと納税はワンストップ特例か確定申告によって控除を受ける。
寄附金受領証明書を勤務先へ提出しただけでは、原則として手続きは完了しない。
僕がこの違いを重要だと思うのは、会社員にとって「税金の手続きは会社がしてくれる」という感覚が自然だからだ。
ただ、年末調整とふるさと納税では、手続きを担当する人も控除が反映される経路も異なる。ここを分けて理解すれば、年末調整が終わった後に何をすべきか迷いにくくなる。
3人の会社員で申告方法を比較
申告方法が変わる場面を、条件の異なる3人のモデルケースで整理してみよう。
| モデルケース | 年内の状況 | 必要な対応 |
|---|---|---|
| Aさん | 年末調整済み・3自治体へ寄附 | 特例を期限内に申請 |
| Bさん | 4自治体へ寄附・医療費控除を申告 | 全寄附分を確定申告 |
| Cさん | 5自治体へ申請後、6自治体目へ寄附 | 全寄附分を確定申告 |
Aさんは、ほかに確定申告が必要な事情がなければ、ワンストップ特例を利用できる。
Bさんは、寄附した段階では申請条件を満たしていても、医療費控除を受けるために確定申告すると特例が無効になる。
Cさんの場合、6自治体目への寄附を行った時点で、年間の寄附先が5自治体以内という条件から外れる。
この3人の違いは、所得の多さではなく、
にある。
最初に選んだ申請方法へこだわるより、年末に条件を再確認する方が合理的だと僕は考える。
2026年分ふるさと納税の申請方法と必要書類は?
ふるさと納税の控除を受ける方法は、ワンストップ特例と確定申告の2つに大きく分かれる。
両方とも寄附金控除を受けるための方法だが、必要書類、提出先、所得税と住民税への反映方法が異なる。
ワンストップ特例と確定申告の違い
| 比較項目 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 主な対象 | 確定申告が不要な人 | 確定申告する人 |
| 寄附先自治体数 | 5自治体以内 | 6自治体以上も対象 |
| 提出先 | 寄附先自治体 | 所轄税務署 |
| 申請方法 | 郵送・対応するオンライン申請 | e-Tax・書面など |
| 所得税への反映 | 原則として直接の還付なし | 寄附金控除を計算に反映 |
| 住民税への反映 | 所得税相当分も含めて控除 | 基本分と特例分を控除 |
ワンストップ特例では、所得税から直接還付を受ける代わりに、所得税相当分も含めて翌年度の住民税から控除する。
確定申告では、所得税の寄附金控除と住民税の税額控除に分かれる。
通常、控除上限額の範囲内で必要な条件を満たせば、どちらも寄附額から2,000円を差し引いた部分について、同程度の税負担軽減を想定した制度になっている。
ただし、実際の軽減額は所得税率、所得控除、住宅ローン控除などとの関係で異なる場合がある。
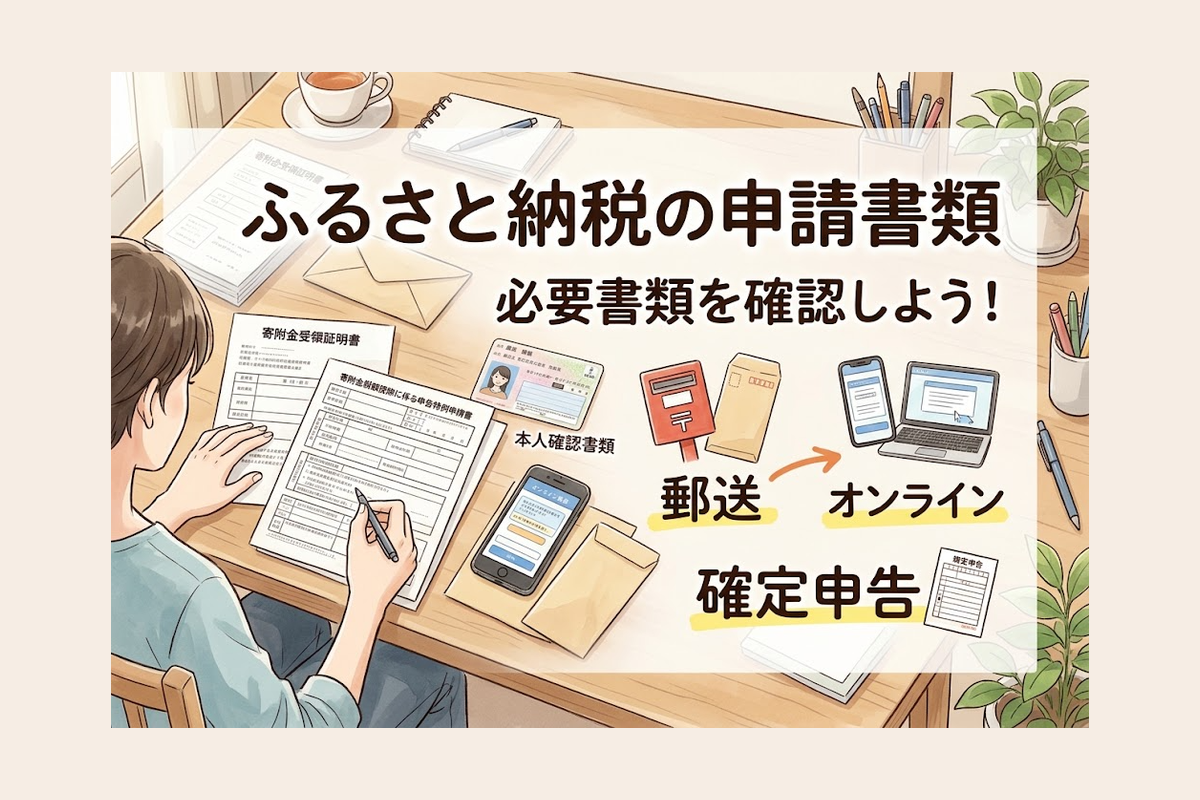
ワンストップ特例の郵送申請に必要な書類
郵送で申請する場合は、寄附先自治体へ申告特例申請書と本人確認に必要な書類を提出する。
| 必要書類 | 用途 |
|---|---|
| 申告特例申請書 | 氏名・住所・個人番号などの申請情報 |
| 個人番号確認書類 | マイナンバーの確認 |
| 本人確認書類 | 申請者本人であることの確認 |
マイナンバーカードを持っている人は、一般的に表面と裏面の写しを提出することで、本人確認と番号確認に対応できる。
持っていない場合は、マイナンバーが記載された住民票の写しや、所定の条件を満たす通知カードなどと、運転免許証などの本人確認書類を組み合わせる。
本人確認書類の種類によって必要な点数が異なるため、申請先自治体の案内を確認してほしい。
なお、寄附金受領証明書は確定申告で重要になる資料だが、ワンストップ特例の郵送申請では、通常、申告特例申請書と本人確認関係の書類が中心となる。
オンライン申請なら郵送しなくてもよい?
寄附先自治体がオンラインワンストップ申請に対応していれば、紙の書類を郵送せずに申請できる場合がある。
オンライン申請では、マイナンバーカードや対応するスマートフォン、電子証明書の暗証番号などが必要になることがある。
ただし、寄附先自治体が利用するサービスによって、申請手順や必要な準備は異なる。
ここで確認するべきなのは、画面上で入力を終えたかどうかではない。
申請が送信され、受付完了を確認できたかが重要になる。
例えば、申請途中でカードの読み取りに失敗した場合、画面を閉じただけでは申請が完了していない可能性がある。
受付番号や受付完了メール、申請状況を確認できる画面があれば、記録を残しておこう。
オンライン申請を正常に完了した場合、同じ寄附について紙の申請書を重複提出する必要は通常ない。
確定申告で必要になる書類は?
確定申告を行う会社員は、源泉徴収票の情報に加え、寄附金控除を受けるための証明書類などを準備する。
| 書類・情報 | 確認する内容 |
|---|---|
| 源泉徴収票 | 給与収入・所得控除・源泉徴収税額 |
| 寄附金受領証明書など | 寄附先・寄附日・寄附金額 |
| マイナンバーカードなど | 本人確認・e-Tax利用 |
| 還付先口座 | 所得税の還付がある場合 |
| 医療費控除の明細書など | 医療費控除を併用する場合 |
国税庁の確定申告書等作成コーナーでは、給与所得や寄附金控除などを入力して申告書を作成できる。
また、一定の要件を満たす寄附金控除に関する証明書や、マイナポータル連携に対応した寄附データを利用できる場合もある。
確定申告では、所得税の寄附金控除だけでなく、申告書の「住民税に関する事項」にある、都道府県・市区町村への寄附の特例控除対象欄も重要になる。
国税庁の「No.1155」では、ふるさと納税を確定申告する際、この住民税に関する事項にも寄附金額を記載するよう説明している。
所得税の申告内容が、翌年度の住民税を計算する資料にもなるためだ。
寄附金受領証明書を紛失したらどうする?
証明書をなくした場合は、まず寄附先自治体へ問い合わせよう。
自治体によっては再発行の相談に対応している場合があるが、受付方法や発行までの日数はそれぞれ異なる。
寄附した受付サービスに履歴が残っていても、その画面だけで確定申告に必要な証明書の代わりになるとは限らない。
必要な場合は、寄附先自治体が発行する証明書や、所定の要件を満たす電子証明書などを利用する。
とくに年末の寄附では、証明書の到着よりも先に申請期限が近づくことがある。
ワンストップ特例を利用する人は、証明書の到着を待つ必要があるかどうかも含め、自治体の申請案内を確認しておきたい。
\続きが気になる方へ/
無料期間のうちに、まとめて一気見
- 月額2,189円(税込)の見放題が、初回は31日間無料
- アカウントは最大4つ。家族と分けて使える
- スマホアプリなら、ダウンロードして移動中にも見られる
※作品ごとに配信状況は変わります。見たい作品が見放題かどうかは、U-NEXTの作品ページで確認できます。
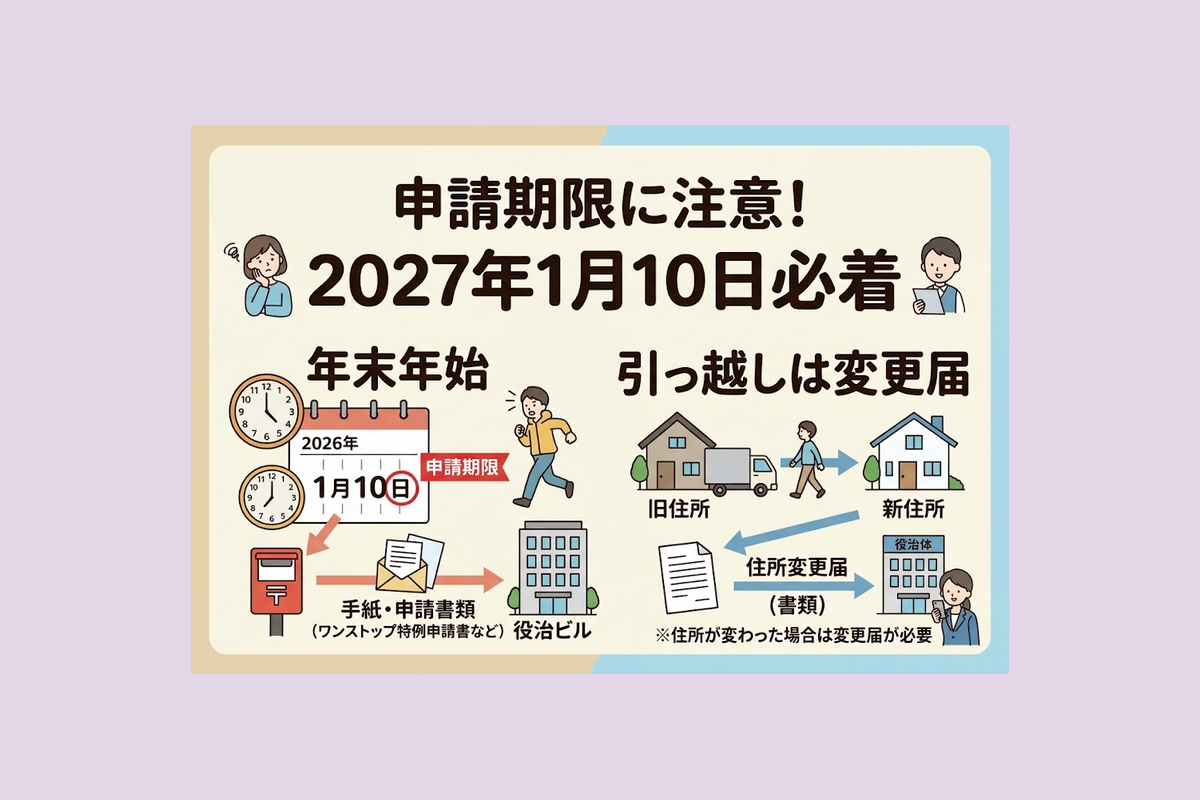
2026年分のワンストップ特例期限は2027年1月10日
2026年に行ったふるさと納税について、ワンストップ特例の申請期限は2027年1月10日(日)必着となる。
通常の所得税の確定申告期限は2027年3月15日(月)だが、ワンストップ特例の期限とは異なる。
2026年分の寄附・申請期限一覧
| 手続き | 期限・時期 |
|---|---|
| 2026年分の寄附 | 2026年12月31日(木)まで |
| ワンストップ特例申請 | 2027年1月10日(日)必着 |
| ワンストップ申請事項変更届 | 2027年1月10日(日)必着 |
| 通常の確定申告受付期間 | 2027年2月16日(火)~3月15日(月) |
| 確定申告の法定期限 | 2027年3月15日(月) |
| 確定申告義務がない人の還付申告 | 原則2027年1月1日から5年間 |
| 住民税への控除反映 | 原則2027年度 |
国税庁の「申告と納税」では、令和8年分の所得税の確定申告期限を2027年3月15日(月)と案内している。
還付申告については、通常の確定申告受付開始日より前でも提出できる。ただし、確定申告義務がある人や期限内提出が要件となる特例を利用する人は、それぞれの期限を守る必要がある。
一方、愛知県豊川市が2026年9月29日に更新した「ふるさと納税に係る年末年始の取り扱いについて」では、2026年中に入金された寄附が2026年分の控除対象となり、ワンストップ特例申請書は2027年1月10日までに必着と案内されている。
2027年1月10日が日曜日であることの注意点
今回の期限で特徴的なのは、2027年1月10日が日曜日に当たり、翌11日が成人の日の祝日になることだ。
ワンストップ特例の申請期限は、日曜日だからといって自動的に翌営業日へ延びるわけではない。
ここで僕が重視したいのは、年末の寄附と年明けの申請を別の予定として管理することだ。
例えば、12月30日に寄附を完了しても、そこから申請書を請求し、郵送して自治体へ届けるまでには時間が必要になる。
豊川市の年末年始案内でも、年末近くの寄附では申請書の返送が間に合わない場合があるとして、オンライン申請の利用が案内されている。
つまり、2026年12月31日までに寄附できたことと、2027年1月10日までにワンストップ特例を申請できることは別問題になる。
。これが年末寄附で重要になる実務上の違いだ。
引っ越しや結婚で住所・氏名が変わった場合は?
ワンストップ特例を申請した後に住所や氏名が変わり、翌年1月1日時点の情報と申請内容が異なる場合は、原則として申請事項変更届が必要になる。
例えば、2026年10月にふるさと納税をして、その後12月に引っ越した会社員を考えてみよう。
最初の申請書には旧住所を記載していても、2027年1月1日時点で新住所に住んでいるなら、変更手続きを確認する必要がある。
提出するのは「寄附金税額控除に係る申告特例申請事項変更届出書」で、期限は原則2027年1月10日(日)となる。
変更内容を確認できる書類が求められる場合もあるため、寄附先自治体の案内に従って準備しよう。
なぜ住所変更が重要なのか。
ワンストップ特例では、寄附先自治体から寄附者の住所地自治体へ、控除に必要な情報を送る仕組みになっている。
そのため、申請した住所と住民税を課税する自治体が一致しなければ、正しい控除につながらない可能性がある。
単に住所を知らせるためではなく、控除情報を正しい自治体へ届けるための変更届と理解すると分かりやすい。
ワンストップ特例の期限を過ぎたら?
2027年1月10日に間に合わなくても、確定申告によって寄附金控除を受けられる場合がある。
その際には、2026年分の対象となるふるさと納税をすべて申告する。
国税庁「No.2030 還付申告」では、確定申告義務がない人の還付申告について、原則として対象年の翌年1月1日から5年間提出できると説明している。
2026年分なら、原則2027年1月1日から2031年12月31日までとなる。
ただし、所得税の還付申告ができる期間と、住民税への反映・過年度の税額変更の手続きは必ずしも同じではない。期限後の対応については、税務署や住所地の自治体へ確認したい。
医療費控除・住宅ローン控除とふるさと納税は併用できる?
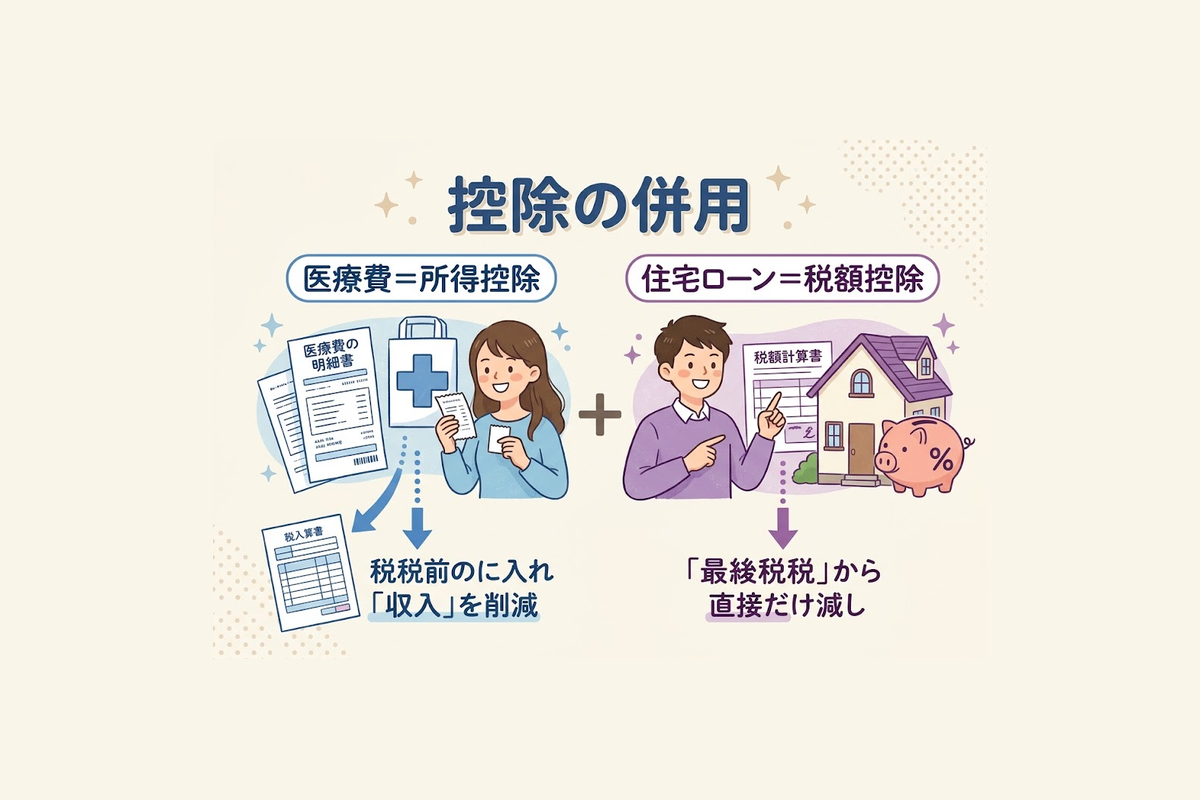
医療費控除や住宅ローン控除と、ふるさと納税は一定の条件で併用できる。
ただし、確定申告の必要性や税額計算への影響が異なるため、申告方法を分けて考える必要がある。
医療費控除で確定申告するとワンストップ特例は無効
国税庁の「No.1155」では、ワンストップ特例の申請をした人が確定申告すると、その申請は無効になると説明している。
これは寄附先が5自治体以内でも同じ扱いになる。
例えば、次のような会社員を考えてみよう。
2026年7月までに3自治体へ合計5万円を寄附し、それぞれワンストップ特例を申請した。
その後、年末になって医療費控除の対象となる医療費が多かったことが分かり、2027年に確定申告をすることにした。
この場合、医療費控除だけを申告するのでは不十分だ。
申告済みのワンストップ特例が無効になるため、5万円のふるさと納税も確定申告に含めなければならない。
僕は、このケースに制度上の落とし穴があると考える。
寄附したときには、会社員の判断は間違っていない。ワンストップ特例の条件を満たし、申請も済ませている。
ところが、その後に医療費控除という別の事情が生じることで、最初の申請が効力を失う。
つまり、
という構造になっている。
ここを知らないと、申請を済ませた安心感が、かえって控除漏れの発見を遅らせることも考えられる。
医療費控除があると寄附上限額は変わる?
医療費控除は所得控除の一つで、適用されると課税所得や税額の計算に影響する。
そのため、ふるさと納税で自己負担2,000円の範囲に収まる寄附上限額が変わる場合がある。
例えば、給与収入が年間500万円程度の会社員でも、扶養状況や社会保険料、医療費控除の有無によって上限額は異なる。
過去の早見表に掲載されている「年収500万円なら約6万円」といった例を、2026年分の自分の上限額としてそのまま利用するのは避けたい。
2026年分の税制と本人の所得・控除条件を前提に試算する必要があるからだ。
また、寄附上限額の試算は、実際の年収が確定する前には見込み値になる。
残業代が減ったり賞与が予想より少なかったりすると、当初の見積もりと最終的な所得が変わることもある。
医療費控除を予定している人は、年末に所得と控除の見込みを再計算し、寄附額に余裕を持たせる方法も考えたい。
住宅ローン控除の初年度と2年目以降の違い
住宅ローン控除では、初めて適用を受ける年に原則として確定申告が必要になる。
そのため、初年度にふるさと納税を行った場合は、住宅ローン控除と寄附金控除を同じ確定申告で処理することになる。
一方、2年目以降は、給与所得者なら所定の手続きによって年末調整で住宅ローン控除を受けられる場合がある。
ほかに確定申告が必要な事情がなく、寄附先が5自治体以内などの条件を満たせば、ワンストップ特例を利用できる可能性がある。
| 比較項目 | 医療費控除 | 住宅ローン控除 |
|---|---|---|
| 控除の種類 | 所得控除 | 税額控除 |
| 税額への作用 | 課税所得を減らす | 算出税額を減らす |
| 確定申告 | 適用には原則必要 | 初年度は原則必要 |
| 年末調整 | 通常は対応不可 | 2年目以降は対応可能な場合あり |
| ふるさと納税への影響 | 寄附上限額が変わる可能性 | 控除しきれる税額に影響する可能性 |
医療費控除は、所得から一定額を差し引く仕組み。
住宅ローン控除は、算出された税額から一定額を差し引く仕組みで、控除しきれない部分については所定の範囲で翌年度の住民税から控除できる場合もある。
この違いが、ふるさと納税との関係を少し複雑にしている。
住宅ローン控除と併用すると控除しきれない場合は?
住宅ローン控除がある人でも、ふるさと納税の控除を受けることはできる。
ただし、住宅ローン控除などによって所得税額が大きく減少している場合には、寄附金控除との組み合わせによって最終的な税負担軽減額に違いが生じる可能性がある。
例えば、寄附金控除を所得税の計算に反映した後、住宅ローン控除を適用することで、所得税額が0円になるケースを考えてみよう。
所得税から控除しきれなかった住宅ローン控除額は、条件を満たせば住民税から控除される場合があるが、その住民税側にも限度額がある。
したがって、住宅ローン控除がある人は、単に「所得税が戻るかどうか」だけでは判断できない。
住宅ローン控除の住民税への繰越相当の控除限度、ふるさと納税の特例控除限度、実際の住民税額を合わせて考える必要がある。
また、ワンストップ特例を利用した場合と確定申告した場合では、控除が反映される仕組みが異なる。
住宅ローン控除を受けているから必ずふるさと納税で損をする、という意味ではない。
住宅ローン控除額が大きい場合や住民税の控除限度が関係する場合には、申告方法ごとの試算を確認することが重要になる。
ふるさと納税の控除漏れはなぜ起きる?5万円の確認例
ふるさと納税の控除漏れは、申請書を提出していない場合だけに起きるわけではない。
ワンストップ特例を受け付けてもらった後に、確定申告や住所変更などで条件が変わる場合もある。
この仕組みを理解するには、寄附者・寄附先自治体・住所地自治体・税務署の役割を分けて考えると分かりやすい。
ワンストップ申請後も控除漏れが起きる仕組み
ワンストップ特例では、寄附先自治体が申請を受け付け、必要な情報を住所地自治体へ通知する。
その情報をもとに、住所地自治体が翌年度の住民税の控除を計算する。
一方、確定申告をする場合は、寄附者が税務署へ申告し、その申告内容が住民税の計算にも利用される。
関係者の役割を整理すると、次のようになる。
| 関係者 | 主な役割 |
|---|---|
| 寄附者 | 寄附・特例申請・確定申告を行う |
| 寄附先自治体 | 寄附を受け付け、特例申請情報を通知する |
| 住所地自治体 | 翌年度の住民税と寄附金税額控除を計算する |
| 税務署 | 確定申告を受け付け、所得税を計算する |
ここで重要なのは、ワンストップ特例と確定申告が別々の情報経路を持っていることだ。
寄附先自治体が申請を受け付けたとしても、その後に寄附者が確定申告をすれば、控除の計算は確定申告を前提とした扱いへ変わる。
その申告書から寄附金控除が抜けていると、ワンストップ特例によって受ける予定だった控除も反映されない可能性がある。
僕は、ここが最も見落とされやすい違いだと考えている。
申請が受理されたことと、翌年度の税額に控除が反映されたことは同じではない。
さらに、途中で住所が変われば、住民税を課税する自治体も変わる可能性がある。
情報がどの経路を通るのかを理解すると、申請方法の変更や住所変更の手続きが、なぜ必要なのか納得しやすくなる。
5万円寄附したら4万8,000円が現金で戻る?
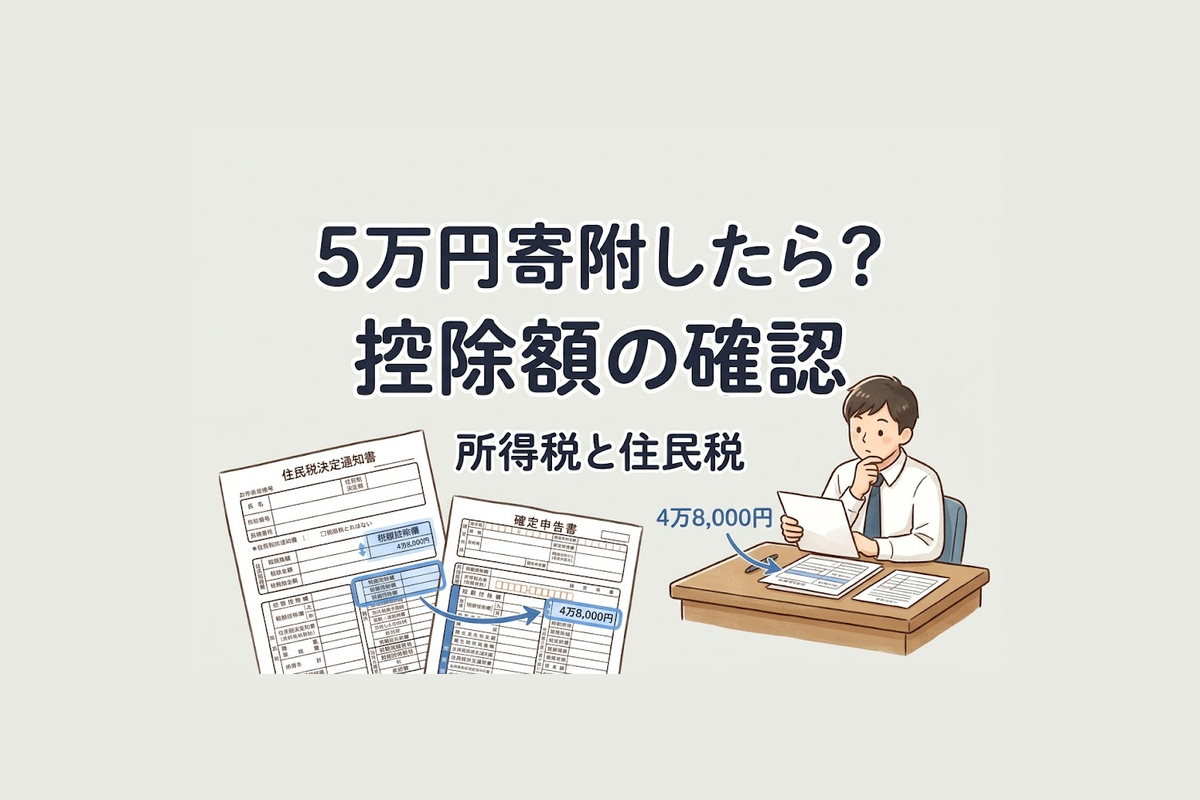
5万円を寄附しても、4万8,000円がそのまま現金で振り込まれるわけではない。
年間寄附額が本人の控除上限額の範囲内で、必要な税額と適用条件を満たす場合、原則として寄附額から2,000円を差し引いた4万8,000円が税負担軽減の対象になる。
ワンストップ特例では、原則として翌年度の住民税から4万8,000円が控除される。
一方、確定申告では所得税と住民税に分かれる。
例えば、所得税の限界税率が10%で、寄附金控除の対象となる4万8,000円全額にその税率が適用される単純化したケースを考えてみよう。
復興特別所得税も考慮すると、概算は次のようになる。
| 控除の内訳 | 計算例 |
|---|---|
| 寄附金額 | 50,000円 |
| 自己負担額 | 2,000円 |
| 控除対象となる額 | 48,000円 |
| 所得税・復興特別所得税の軽減額 | 約4,898円 |
| 住民税の基本分 | 4,800円 |
| 住民税の特例分 | 約38,302円 |
| 合計の税負担軽減額 | 約48,000円 |
この例は、住民税の特例控除上限に達しておらず、所得税の税率や税額の条件も満たす場合の概算だ。
所得税側の軽減額は、48,000円に10.21%を掛けると約4,901円になるが、実際の所得税計算では端数処理などがあるため、ここでは概算値として扱っている。
住民税の基本分は、一般に寄附額から2,000円を差し引いた額の10%相当。
住民税の特例分は、所得税相当分と基本分を考慮して計算される。
ただし、実際の所得税率や課税所得、各種控除によって計算結果は変わる。
ふるさと納税には、所得税側の寄附金控除について総所得金額等の40%という限度があり、住民税の基本控除にも総所得金額等の30%という限度がある。
さらに、2026年分のふるさと納税については、住民税の特例控除額が所得割額の20%を上限とする仕組みがある。
したがって、5万円を寄附した人が全員4万8,000円の控除を受けられるわけではない。
2026年に寄附した分は2027年の住民税にいつ反映される?
2026年中のふるさと納税は、原則として2027年度の住民税に反映される。
会社員で住民税が給与から天引きされている場合、通常は2027年6月から2028年5月にかけての特別徴収税額に反映される仕組みだ。
ただし、2027年6月から給与の手取りが必ず増えるという意味ではない。
前年と比較して給与や賞与が増えた場合、ふるさと納税の控除があっても住民税全体が高くなることはある。
そのため、前年と今年の住民税額を単純に比べるだけでは、控除の適用状況を正確に判断できない。
住民税決定通知書で控除を確認する方法
2027年6月ごろに勤務先から交付される住民税決定通知書では、次の項目を確認しよう。
| 確認項目 | 見るポイント |
|---|---|
| 通知書の年度 | 2027年度分か |
| 税額控除額 | 控除が計算に反映されているか |
| 摘要欄など | 寄附金税額控除の記載があるか |
| 市町村民税・都道府県民税 | 各税額に控除が反映されているか |
ここで、5万円を寄附してワンストップ特例を利用したケースを考えてみよう。
控除上限内で4万8,000円の控除が成立しているなら、住民税の寄附金税額控除として合計4万8,000円相当の軽減が想定される。
ただし、通知書の「税額控除額」に48,000円と書かれているとは限らない。
住宅ローン控除など、ほかの税額控除が含まれる場合があるためだ。
例えば、通知書の税額控除額が合計6万円だったとしても、そのうち4万8,000円がふるさと納税によるものとは断定できない。
住民税決定通知書の記載方法は自治体によって異なるため、寄附金税額控除の内訳を確認できない場合は、住民税を課税する自治体へ問い合わせるとよい。
一方、確定申告をした場合は、所得税の申告書や還付状況と、翌年度の住民税決定通知書を合わせて確認する。
所得税側の軽減額が還付金に反映される場合でも、還付金全体には別の控除や源泉徴収税額の精算が含まれる可能性がある。
したがって、還付金だけを見てふるさと納税の控除額を判断するのではなく、申告書の計算内容も確認する必要がある。
確定申告で寄附金控除を入力し忘れた場合は?
ワンストップ特例を申請した後に確定申告を行い、寄附金控除を入力し忘れた場合でも、一定の条件で訂正できる可能性がある。
国税庁「No.1155」では、このような場合に更正の請求によって寄附金控除を受けられる旨が説明されている。
ただし、寄附金控除を適用しても最終的な所得税額が変わらない場合など、更正の請求ができないこともある。
その場合は、住民税を課税する自治体へ相談する必要がある。
僕が勧めたいのは、申告後に寄附金控除の入力漏れへ気づいたら、まず寄附履歴と提出済みの申告内容を照合すること。
申告した年、寄附先、寄附額、寄附金控除の入力状況が分かれば、税務署や自治体へ相談するときにも事情を説明しやすくなる。
訂正方法は、所得税への影響と住民税への影響で変わる可能性があるため、自己判断で同じ手続きを繰り返さないようにしたい。
公式動画・ドラマ公式Xの最新関連情報
NHKドラマ/2026-11-01の公式動画投稿
作品紹介・公式告知(作品全体/2026-11-01公開)。公式掲載タイトル:会社員の公式投稿。 2026年・第1シーズンの作品全体に関連する公式映像。対象話のあらすじや本文の個別の主張を証明する資料とは分けて掲載しています。。記事の対象に関連する番組公式投稿です。「今夜」などの表現は投稿当時のものです。予告・告知と本編の結果は区別してください。
╋━━
— NHKドラマ (@nhk_dramas) November 1, 2026
私はただの駒なの
━━━╋#吉田羊 #南沙良
ドラマ10【#会社員🏢】
[総合]毎週火曜夜10時
第3回、まだまだ見逃し配信中☟https://t.co/FwzL17Blnk pic.twitter.com/fo98r9uUXJ
公式掲載元確認日:2026-11-01。掲載当時の情報と現在の放送状況は区別してください。
NHKドラマ/2026-10-20の公式動画投稿
作品紹介・公式告知(作品全体/2026-10-20公開)。公式掲載タイトル:会社員の公式投稿。 2026年・第1シーズンの作品全体に関連する公式映像。対象話のあらすじや本文の個別の主張を証明する資料とは分けて掲載しています。。記事の対象に関連する番組公式投稿です。「今夜」などの表現は投稿当時のものです。予告・告知と本編の結果は区別してください。
ドラマ10【#会社員🏢】
— NHKドラマ (@nhk_dramas) October 20, 2026
[総合]今夜10時 第2回業務開始!
˗ˏˋ 第1回ラストシーンをもう一度 ˎˊ˗
\まだまだ配信でご覧いただけます!/https://t.co/jNZlCNMnyF#吉田羊 #南沙良 pic.twitter.com/6ITSTJHSVD
公式掲載元確認日:2026-11-01。掲載当時の情報と現在の放送状況は区別してください。
会社員が2026年のふるさと納税で確認したいこと【まとめ】
会社員のふるさと納税では、確定申告が不要な人なら、寄附先5自治体以内などの条件を満たすことでワンストップ特例を利用できる。
2026年分のワンストップ特例申請期限は2027年1月10日(日)、通常の所得税の確定申告期限は2027年3月15日(月)となる。
実際の手続きでは、次の順番で確認しておくと整理しやすい。
- 寄附前: 2026年の年収見込み、扶養状況、各種控除から寄附上限額を試算する。
- 寄附後: 寄附先自治体数と申請方法を確認し、必要書類を準備する。
- 年末から翌年: 医療費控除や住宅ローン控除などで申告方法が変わらないか確認する。
- 2027年6月以降: 住民税決定通知書などで控除の反映を確かめる。
特に年末の寄附では、決済完了日とワンストップ特例の申請期限を別々に管理することが役立つ。
また、寄附金受領証明書やオンライン申請の受付記録は、翌年に控除を確認する際にも使えるため、保存しておこう。
ふるさと納税は、寄附した時点では税額控除の結果が分からない制度だ。
寄附したときの条件と、翌年に実際に税額へ反映される条件。その間にある違いを一つずつ確認することが、控除漏れを防ぐ実務的な方法になると僕は考えている。
よくある質問
会社員はワンストップ特例を使えば必ず確定申告が不要?
必ずしも不要ではない。
ワンストップ特例を利用するには、寄附先が年間5自治体以内で、ほかに確定申告や住民税の申告が必要ないことなどの条件を満たす必要がある。
途中で確定申告をすることになった場合は、特例申請済みの寄附を含めて申告しよう。
2027年1月10日までに申請できなかったらどうなる?
ワンストップ特例の期限に間に合わなくても、確定申告で寄附金控除を受けられる場合がある。
確定申告義務のない会社員が還付申告をする場合は、原則として対象年の翌年1月1日から5年間提出できる。
ただし、確定申告義務がある人や、期限内申告が必要な特例を利用する人は別の扱いになるため、個別に確認したい。
ふるさと納税の控除が反映されていない場合はどうすればよい?
まず寄附履歴、ワンストップ特例の受付状況、提出済みの確定申告書を確認する。
そのうえで、翌年度の住民税決定通知書と照合し、寄附金税額控除の内容が分からなければ住所地の自治体へ相談しよう。
確定申告書に寄附金控除の入力漏れがある場合は、税務署への更正の請求など、申告内容に応じた対応を確認することになる。
制度情報の確認について
この記事は2026年10月22日時点の制度情報をもとに、国税庁の「No.1155 ふるさと納税(寄附金控除)」「No.2030 還付申告」「申告と納税」および自治体の2026年分ワンストップ特例申請案内を照合して整理している。
国税庁「No.1155」は令和8年4月1日現在の法令等に基づき、ワンストップ特例の適用条件、確定申告による無効化、寄附金控除を申告し忘れた場合の取り扱いを説明している。
「No.2030」では還付申告の対象と申告可能期間、「申告と納税」では2026年分所得税の申告期限と通常の受付期間を確認できる。
自治体の実務については、小田原市の2026年4月1日更新のワンストップ特例案内と、豊川市の2026年9月29日更新の年末年始案内で、申請期限・郵送・オンライン申請・住所変更の取り扱いを確認している。
所得税率や住民税の控除額は、所得・扶養状況・各種控除によって異なる。本文の5万円寄附の計算は、条件を限定した説明用の概算であり、個々の納税者の確定控除額ではない。
申請先、必要書類、オンライン受付の対応状況、年末年始の取り扱いについては、実際に寄附した自治体の最新案内をご確認ください。
個別の税額計算や申告方法の判断が必要な場合は、税務署、税理士または住民税を課税する自治体へ相談すると安心だ。
岸本湊人
参考
- 502 Bad Gateway
- 令和7年分 確定申告特集 確定申告の時期はもうすぐです。早めの申告準備を!
- メンテナンス | ふるラボ
- 会社員のための「ふるさと納税」完全マニュアル | ふるさと納税サイト「ふるさとプレミアム」
- サービス一時停止のお知らせ
\まずは無料で試したい方へ/
「毎月お金がかかるのは心配…」という方へ
U-NEXTは初回31日間の無料トライアル付き。31日以内に解約すれば、月額料金はかかりません。無料期間のあとは月額2,189円(税込)。続けるかどうかは、使ってみてから決められます。
>>> U-NEXTの31日間無料トライアルを見る※NHKの番組を見られる「NHKまるごと見放題パック」は別料金(月額990円)です。料金と条件は2026年11月1日に公式サイトで確認しました。
コメント